Pedido, nota e pagamento: o que conferir antes de quitar uma compra de insumos
O título vence hoje e o financeiro precisa decidir se paga. O valor bate com a nota fiscal, mas ninguém confirmou se a nota bate com o pedido, nem se tudo o que foi faturado chegou ao depósito. Pagar nessas condições transforma uma diferença de compra em um problema de cobrança posterior.
A conferência antes do pagamento compara três registros que nascem em momentos diferentes: o pedido diz o que foi contratado, a nota diz o que foi faturado e a conta a pagar diz o que será desembolsado e quando.
Comece pelo que foi contratado
O pedido é a referência. Recupere quantidade, unidade, preço unitário, frete combinado e condição de pagamento. Se houve negociação depois da emissão, a alteração precisa estar registrada no próprio pedido ou em documento vinculado a ele. Um acordo feito por telefone e não anotado não serve de base para aceitar uma cobrança diferente.
Confira também se o pedido ainda tem saldo. Uma compra parcelada em várias entregas pode já ter sido atendida em parte, e uma nova nota precisa caber no que resta.
Compare a nota com o pedido e com o recebimento
A nota mostra o que o fornecedor faturou. O recebimento conferido mostra o que chegou. As duas comparações são necessárias, porque um documento correto não comprova a entrega e uma entrega completa não comprova o preço.
Em um exemplo fictício, o pedido prevê 200 sacos de substrato a R$ 45, total de R$ 9.000, com pagamento em parcela única. A nota fatura os 200 sacos a R$ 47, total de R$ 9.400. O recebimento conferido registra 180 sacos.
Há duas diferenças independentes. No preço, são R$ 2 a mais em cada um dos 200 sacos faturados, ou R$ 400. Na quantidade, faltam 20 sacos, que valem R$ 900 pelo preço do pedido. Os 180 sacos recebidos, ao preço contratado, somam R$ 8.100, R$ 1.300 abaixo do valor faturado. Essa conta mostra o tamanho da divergência; o valor a pagar depende do que for acordado com o fornecedor e autorizado pelo responsável.
Tributos e encargos destacados no documento não entram nesse exemplo simplificado e devem ser conferidos pelo profissional responsável.
Confira o título, não só o valor
A conta a pagar pode estar correta no total e errada na forma. No mesmo exemplo, o título foi lançado em duas parcelas de R$ 4.700, enquanto o pedido previa parcela única. Mesmo que o valor fosse aceito, a condição diverge do contratado.
- Compare vencimentos e número de parcelas com a condição do pedido.
- Verifique se o título aponta para a nota e o fornecedor corretos.
- Confirme que a mesma nota não originou outro título já pago.
Quando houver divergência, o título não deve ser quitado como se estivesse conciliado. Registre a diferença, quem foi consultado e qual decisão foi tomada, para que o pagamento possa ser explicado depois. Quando a diferença é de produto, e não de quantidade ou preço, siga a conferência descrita em marca ou produto substituído na entrega.
Feche a pendência nos três registros
Uma diferença resolvida precisa aparecer onde nasceu. Se o fornecedor aceitou faturar o preço do pedido, a correção documental deve acompanhar o pagamento. Se os 20 sacos ainda serão entregues, o pedido mantém esse saldo em aberto em vez de ser encerrado.
Para testar a rotina, escolha cinco pagamentos recentes de insumos e tente reconstruir cada um a partir do pedido, da nota e do recebimento. No Proplanti, o pedido pode ser gerado a partir da cotação aprovada em compras e cotações; na NF-e de entrada, os itens da nota são relacionados ao pedido, com quantidades, saldos e divergências visíveis antes de salvar; e as contas a pagar são acompanhadas no controle financeiro.
Funcionalidades relacionadas
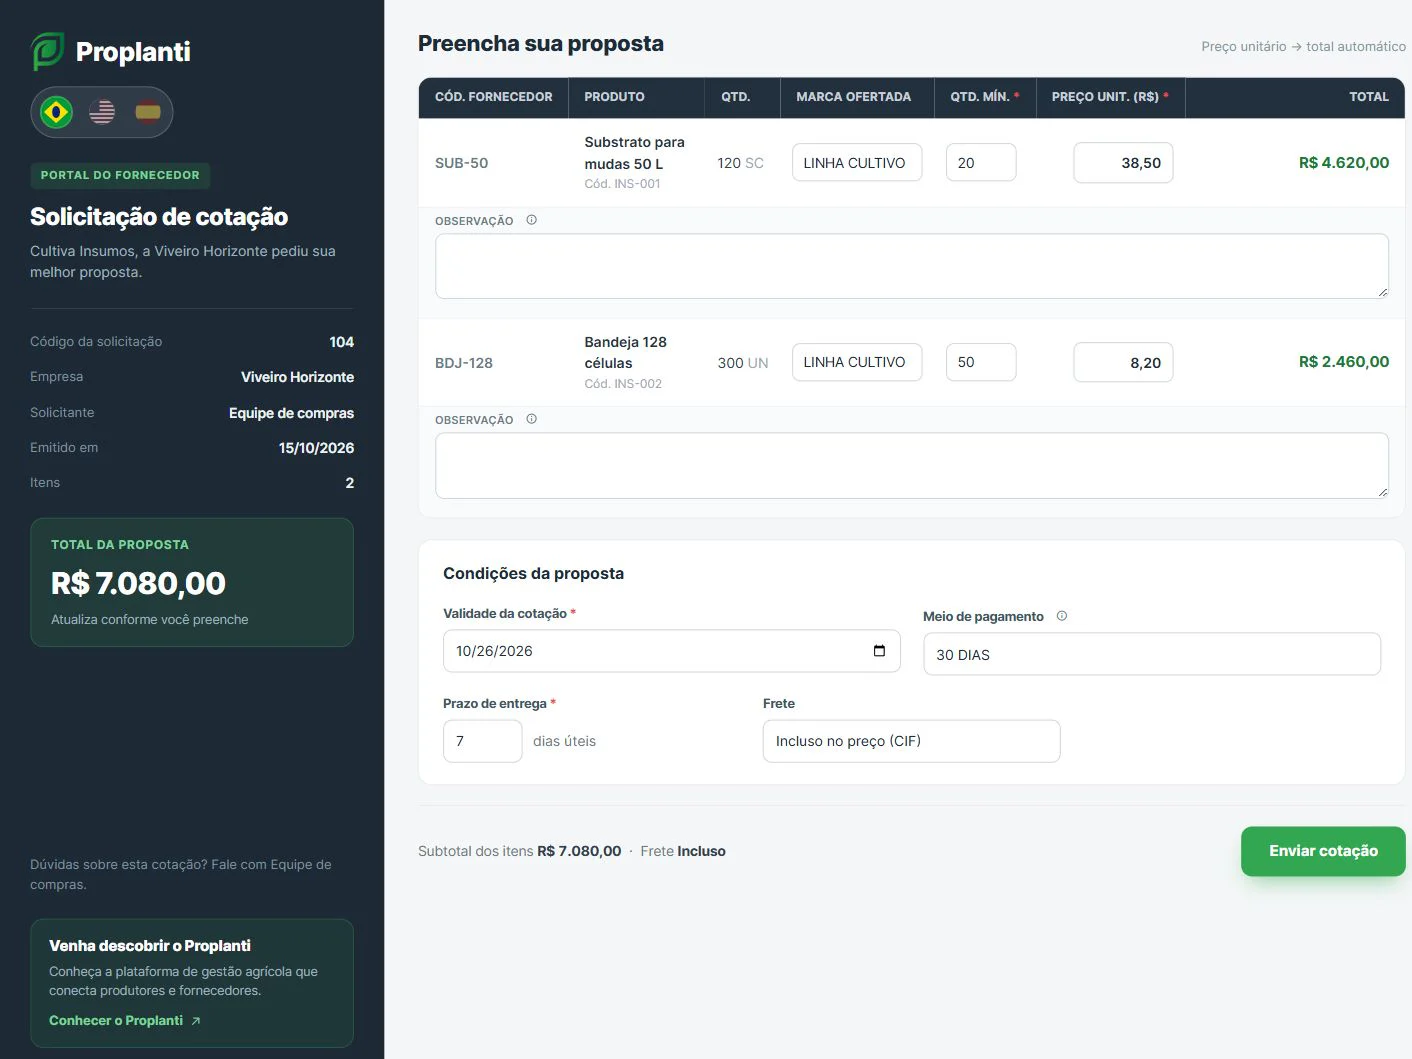 Compras e cotaçõesEnvie cotações por e-mail, receba propostas dos fornecedores e formalize pedidos de compra.Conhecer funcionalidade
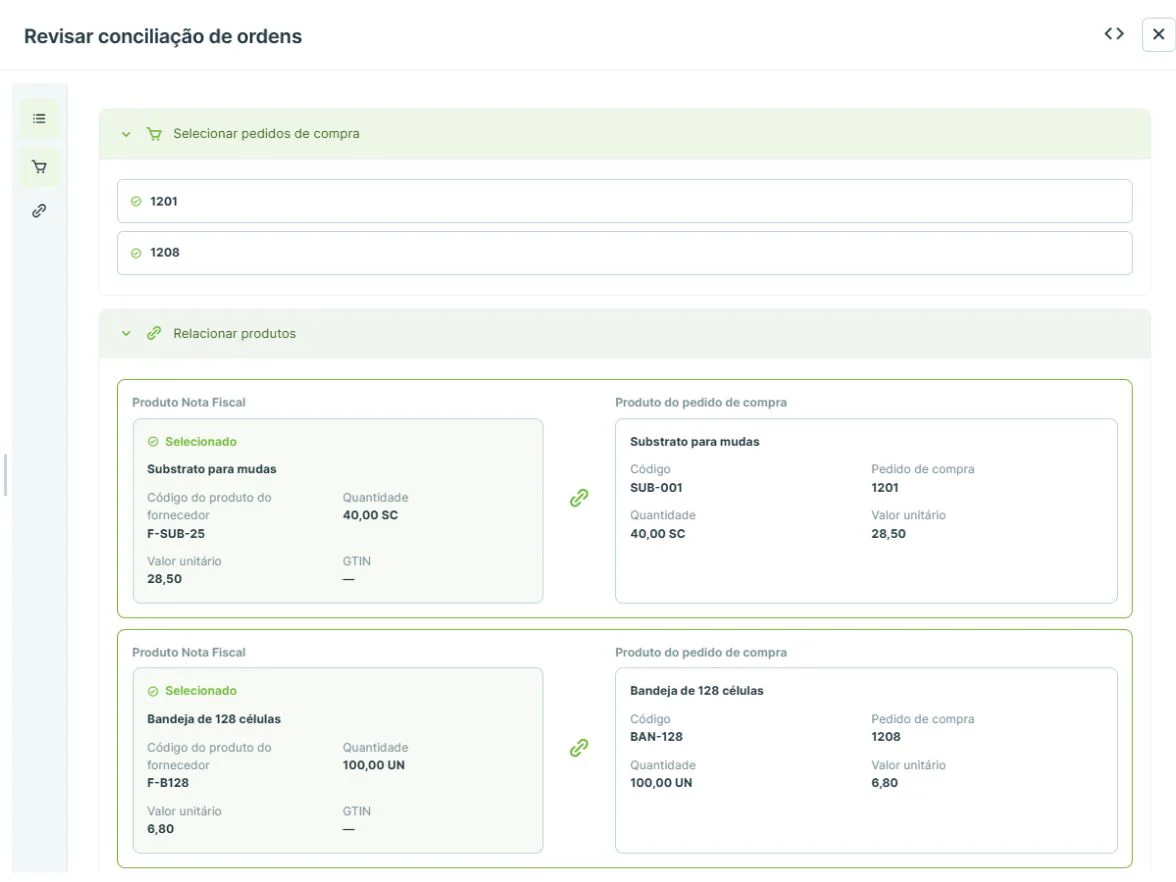 NF-e de entradaConfira o documento, relacione os itens aos pedidos e registre a entrada no estoque ao salvar.Conhecer funcionalidade
 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade