Bonificação de insumos: como calcular o custo das unidades recebidas
Receber dez sacos adicionais na compra de cem parece simples: os extras vieram sem cobrança. O erro surge quando esses sacos entram na produção com custo zero, enquanto os demais carregam todo o valor pago. Dois lotes que usaram o mesmo insumo passam a apresentar custos diferentes apenas pela ordem em que o depósito liberou as unidades.
Identifique o que realmente compõe a aquisição
A conferência precisa reunir quantidade comprada, quantidade bonificada, quantidade aceita e gastos atribuíveis à aquisição. Antes de distribuir valores, confirme que os materiais são equivalentes em especificação e condição de uso. Uma embalagem promocional diferente, um produto avariado ou uma amostra experimental não pode ser somado indistintamente ao saldo utilizável. A documentação comercial deve explicar o vínculo da bonificação com a compra.
O CPC 16 trata da composição do custo dos estoques. O exemplo deste artigo serve à análise gerencial; o registro contábil e fiscal depende dos documentos e da avaliação profissional aplicável. A pergunta operacional é quanto a empresa desembolsou para disponibilizar cada unidade equivalente daquela aquisição, considerando o conjunto recebido.
Faça a conta sobre as unidades aceitas
Em um exemplo fictício, um viveiro compra 100 sacos a R$ 60 e recebe dez sacos iguais de bonificação. O gasto com produto soma R$ 6.000. Um frete diretamente associado à entrega acrescenta R$ 600. Todos os 110 sacos são conferidos e aceitos. O custo gerencial unitário desse conjunto é R$ 6.600 dividido por 110, ou R$ 60. Sem o frete, seria aproximadamente R$ 54,55 por saco.
O denominador de 110 não transforma os dez sacos extras em dinheiro recebido. Ele distribui o valor da aquisição pelas unidades disponíveis. Se um lote consome 20 sacos desse conjunto, sua apropriação gerencial será R$ 1.200 com o frete incluído. Se outro consome dez, será R$ 600. A origem promocional de parte das unidades não muda a composição física do material utilizado.
Preserve o vínculo da promoção com a compra
Mantenha referência ao pedido, documento de entrega e condição comercial. Se a bonificação depende de compras acumuladas, não a vincule arbitrariamente à última entrega sem analisar o acordo. Também não misture lotes recebidos em períodos diferentes apenas para produzir uma média conveniente. O critério de valorização precisa ser consistente e permitir explicar a origem do custo, inclusive quando há devoluções ou reposições posteriores.
- Compare unidade de medida da cobrança e do recebimento.
- Separe material aceito, bloqueado e recusado.
- Identifique despesas comuns à entrega.
- Registre qual aquisição originou a bonificação.
- Confirme que a soma dos valores distribuídos fecha com a base adotada.
Não projete a condição promocional para sempre
Na avaliação de uma nova compra, compare a oferta atual, não apenas o custo reduzido de uma aquisição passada. A próxima entrega pode não incluir sacos adicionais ou pode exigir um volume superior à necessidade. Nesse caso, o benefício unitário compete com armazenamento, prazo de consumo e dinheiro imobilizado. Uma bonificação é condição da operação realizada, não prova de que todas as reposições terão o mesmo custo.
Uma revisão útil seleciona consumos de dois lotes e verifica se ambos receberam o mesmo custo por unidade equivalente daquela compra. Se um deles ficou artificialmente mais barato porque recebeu os sacos extras, corrija o critério gerencial e documente a revisão. O objetivo é comparar produção com base na aquisição completa, preservando a evidência comercial da promoção. Na NF-e de entrada, as quantidades da nota são conferidas contra o pedido, e os custos de produção mostram o valor atribuído a cada lote.
Funcionalidades relacionadas
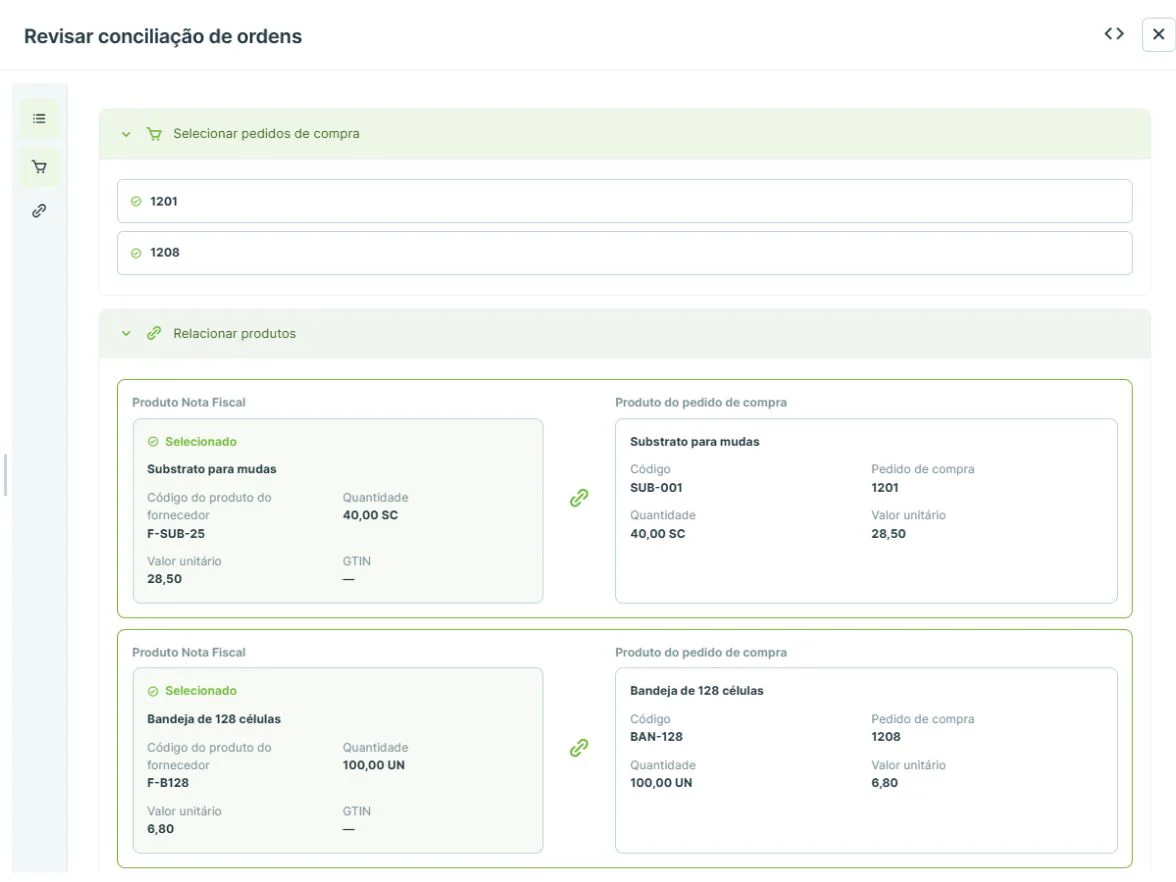 NF-e de entradaConfira o documento, relacione os itens aos pedidos e registre a entrada no estoque ao salvar.Conhecer funcionalidade
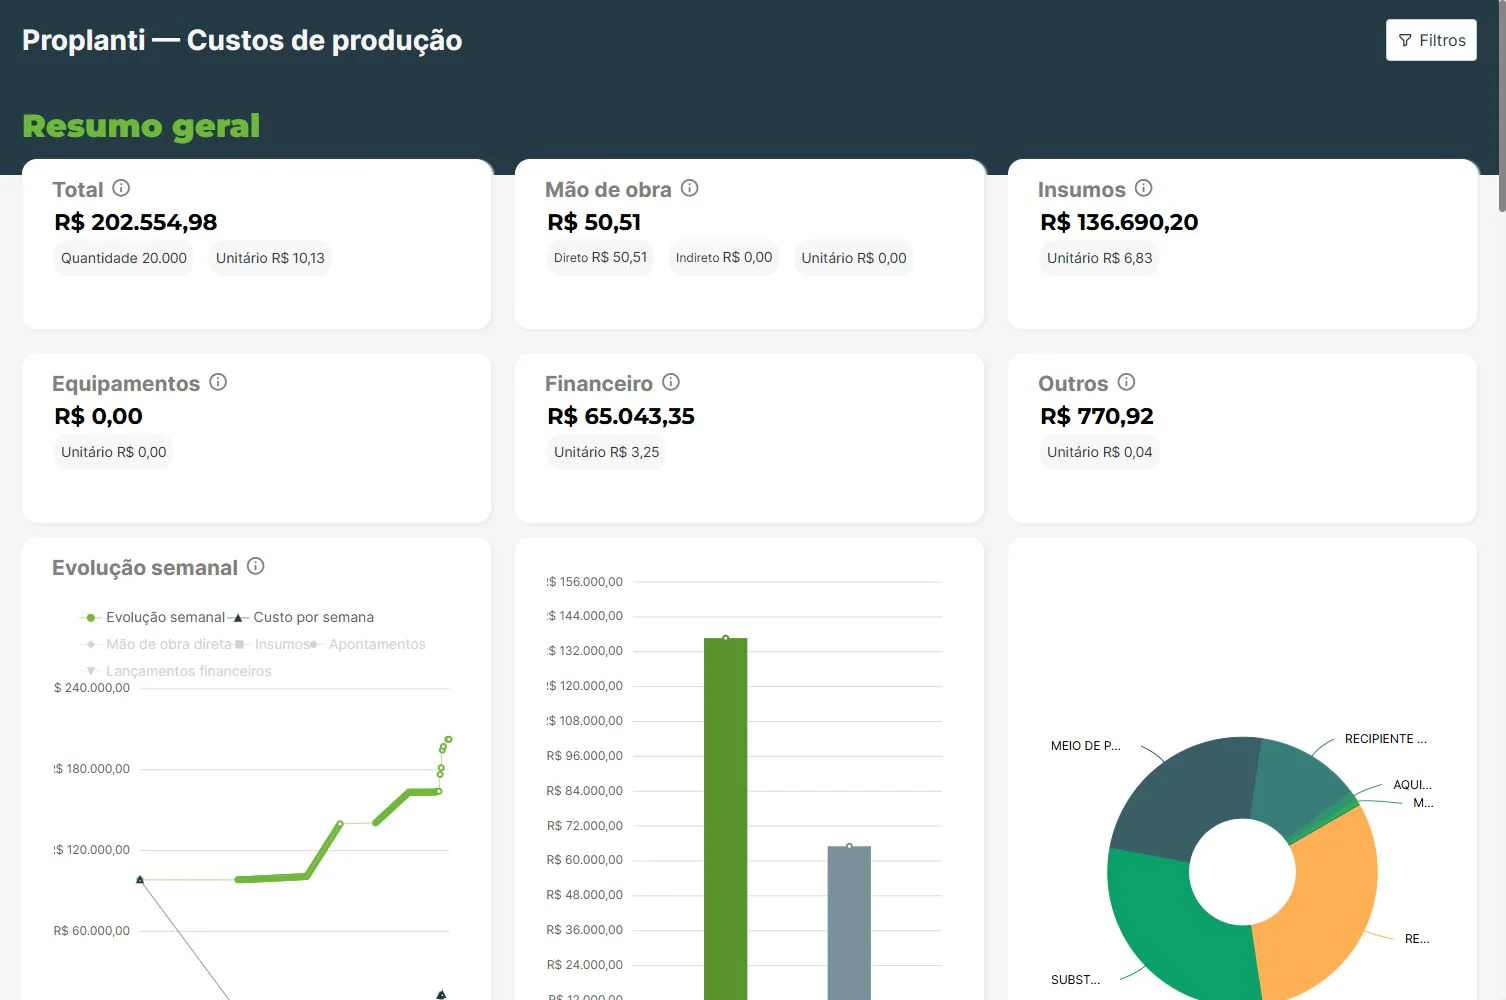 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
 Compras e cotaçõesEnvie cotações por e-mail, receba propostas dos fornecedores e formalize pedidos de compra.Conhecer funcionalidade