Faturado, entregue e recebido: como conciliar as três informações
Uma nota emitida não comprova, sozinha, que o cliente recebeu toda a mercadoria. Uma entrega concluída não demonstra que o pagamento entrou. Quando esses três fatos ficam em listas independentes, os totais podem parecer corretos enquanto uma transação permanece incompleta. A conciliação precisa ligar documentos, quantidades e valores ao mesmo compromisso comercial.
Separe os acontecimentos e suas datas
Registre a identificação da venda, os itens faturados, as entregas confirmadas e os recebimentos conciliados. Cada acontecimento pode ter data diferente. O pagamento também pode cobrir várias vendas, e uma venda pode ser liquidada em parcelas. Nesses casos, preserve a distribuição do valor recebido, em vez de marcar tudo como pago com base no nome do cliente ou em um valor parecido.
O CPC 03 apresenta a demonstração dos fluxos de caixa. Sua existência reforça a necessidade de observar movimentação financeira de forma própria. Neste artigo, a conferência é operacional: localizar quais transações têm diferença entre obrigação documentada, execução física e liquidação. Ela não substitui a escrituração nem define regras de reconhecimento de receita.
Faça a conciliação em duas unidades
Em um exemplo fictício, uma venda corresponde a 1.000 mudas, a R$ 5 cada, totalizando R$ 5.000. Foram faturadas 1.000 unidades, entregues 800 e recebidos R$ 3.000. Na dimensão física, restam 200 unidades sem entrega confirmada. Na financeira, há R$ 2.000 sem recebimento associado ao valor faturado. Isso não significa automaticamente que o cliente esteja inadimplente: é preciso verificar vencimento, adiantamentos, disputa e condições comerciais.
Se as 200 unidades restantes forem canceladas com ajuste de R$ 1.000 devidamente tratado, a obrigação comercial do cenário cai para R$ 4.000. O saldo financeiro passa a R$ 1.000, mantidos os R$ 3.000 recebidos. Preservar o ajuste permite explicar essa mudança. Apagar a quantidade original ou reduzir um total manualmente impediria reconstruir o motivo da diferença.
Localize o documento que falta
Organize uma fila por tipo de divergência. Faturamento sem entrega exige verificar saída, comprovante ou cancelamento. Entrega sem faturamento exige confirmar documentação e condições da operação. Recebimento não identificado exige conciliar origem e aplicação, sem atribuição por tentativa. A pessoa responsável por cada fila deve saber qual evidência encerra o caso e qual prazo orienta a revisão.
- Use uma referência comum à venda e aos desdobramentos.
- Preserve quantidades por item e unidade de medida.
- Relacione comprovantes de entrega ao evento correto.
- Distribua pagamentos entre as obrigações correspondentes.
- Registre ajustes com motivo, data e responsável.
Não feche apenas pelo total do cliente
Dois pedidos podem ter diferenças opostas que se anulam no agregado. Um recebeu pagamento em excesso e outro ainda está aberto; um foi entregue a mais e outro ficou incompleto. O total conciliado por comprador não elimina essas ocorrências. Faça primeiro a conferência por transação e depois consolide, destacando valores ainda não atribuídos ou documentos pendentes.
Uma revisão periódica deve mostrar a quantidade de casos sem evidência, seu valor e a idade da pendência. A melhora observável é reduzir diferenças explicadas apenas por memória ou mensagens dispersas. A página de controle financeiro apresenta o tema no contexto de gestão; para sua operação, comece pela ligação verificável entre o que foi faturado, entregue e recebido.
Funcionalidades relacionadas
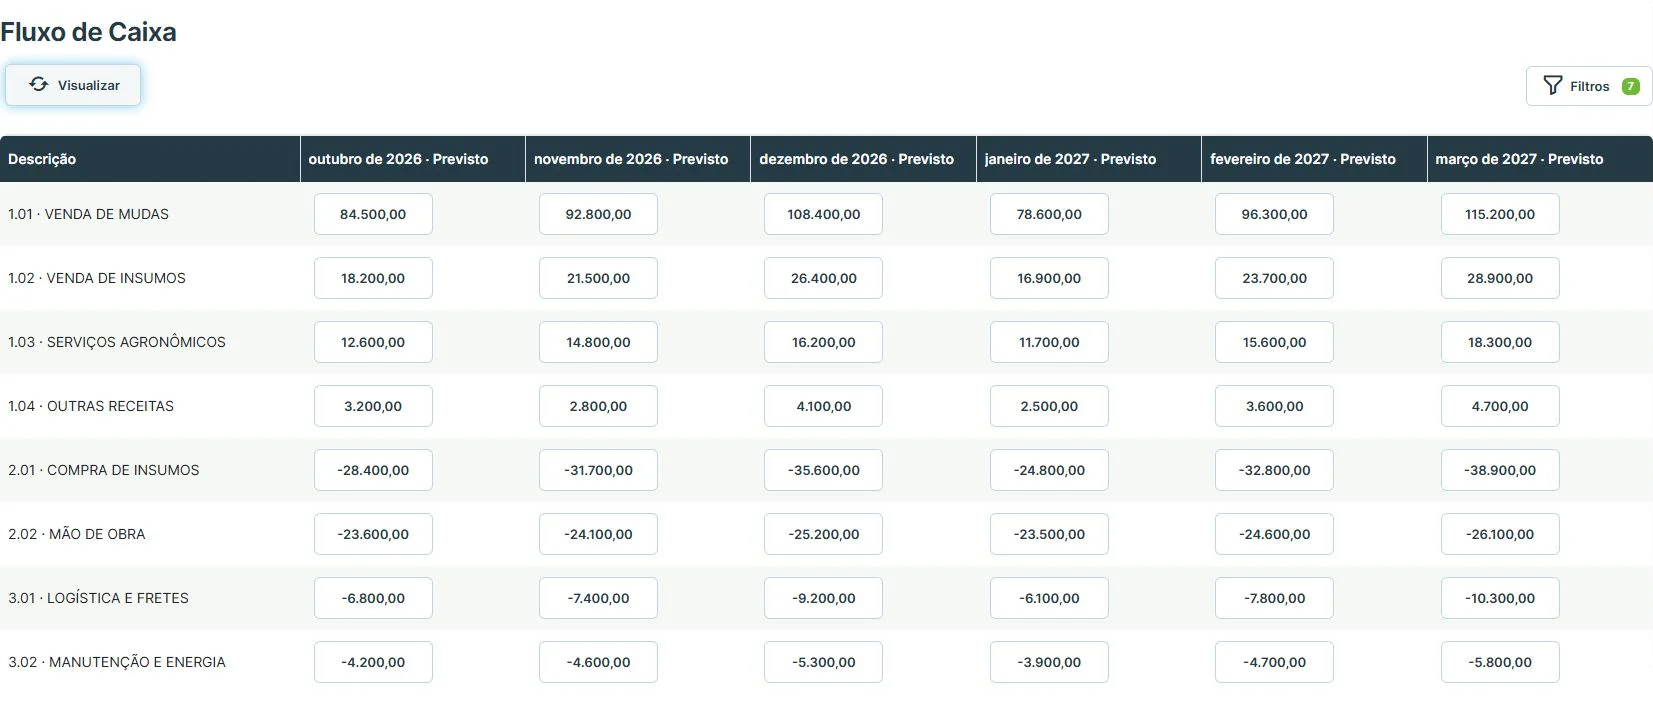 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
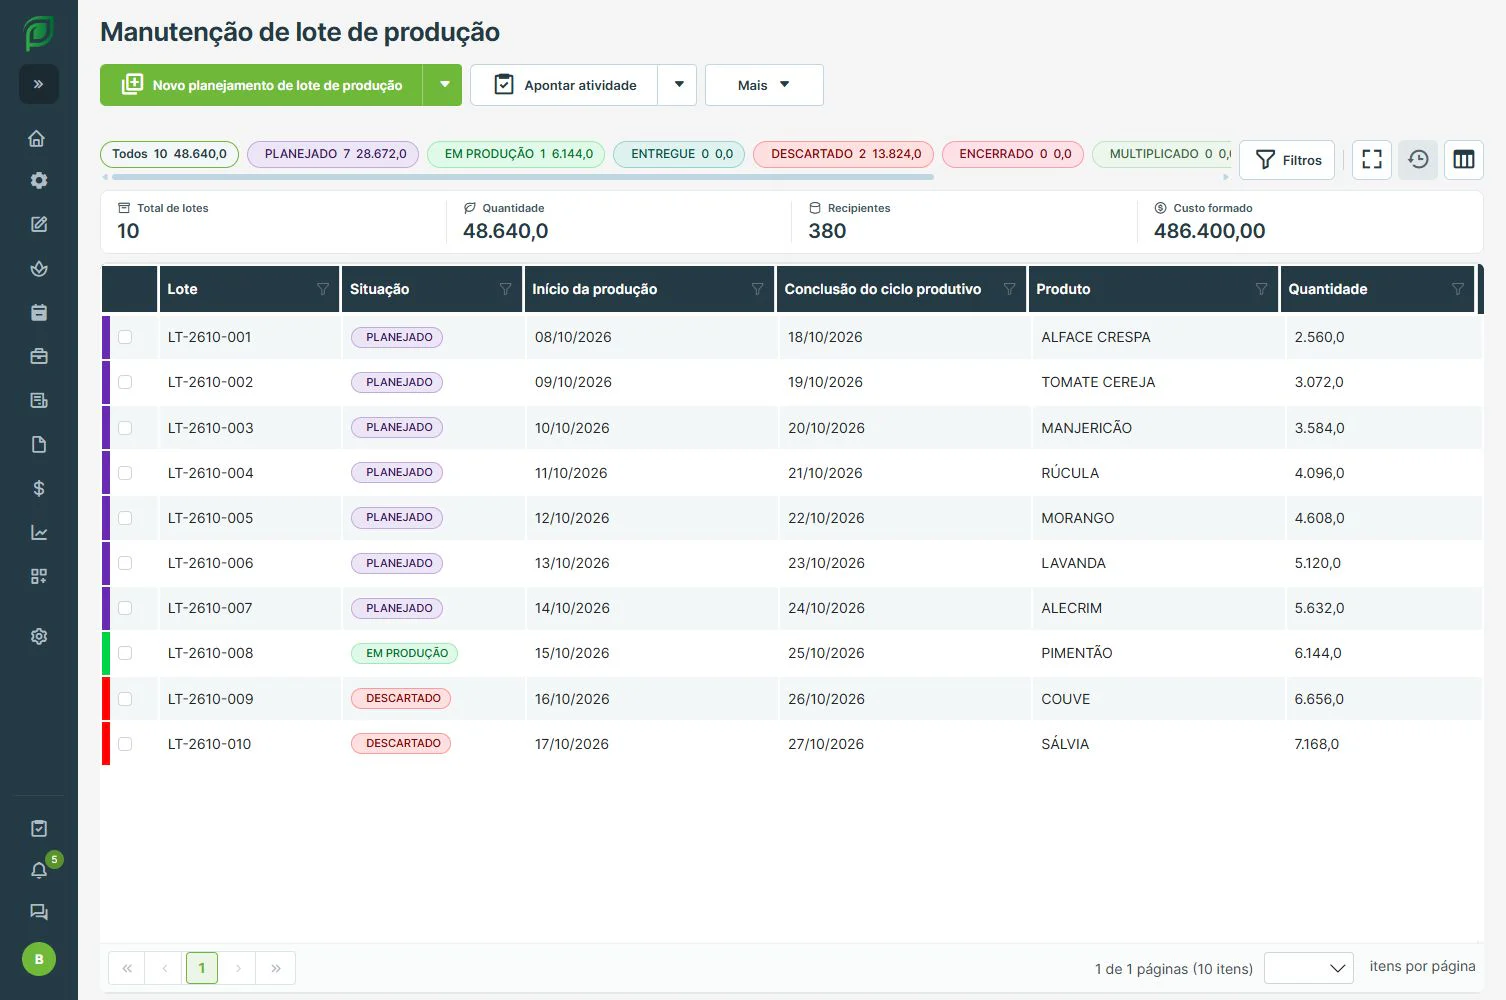 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade
 RastreabilidadeConsulte as origens, atividades e relações dos lotes para conferir o percurso da produção.Conhecer funcionalidade