Limite de crédito: quais informações revisar antes de liberar outro pedido
Um cliente ainda tem espaço no limite registrado, mas existem pedidos confirmados que não viraram contas a receber. Aprovar uma nova venda olhando apenas títulos emitidos pode aumentar a exposição além do previsto. A decisão precisa reunir o compromisso já assumido e o valor adicional que será concedido.
Defina o que compõe a exposição
Estabeleça a base do limite: contas abertas, pedidos já comprometidos e outros valores pertinentes à política da empresa. Evite contar duas vezes um pedido que já foi faturado e está incluído no saldo financeiro. Cada compromisso deve ter uma única posição na soma.
Use uma data de corte e identifique valores ainda em conciliação. Um pagamento informado, mas não confirmado, não deve reduzir a exposição sem o procedimento adequado. O mesmo vale para cancelamentos que ainda não foram efetivados.
O material do Sebrae sobre contas a receber reforça a necessidade de acompanhar pagamentos com detalhe. Essa base sustenta a revisão gerencial da nova concessão, sem transformar o limite em garantia de que o cliente pagará.
Calcule o efeito do novo pedido
Em um exemplo fictício, o limite é R$ 50.000. O cliente tem R$ 28.000 em contas abertas e R$ 12.000 de pedidos confirmados ainda não faturados. A exposição atual é R$ 40.000. Um novo pedido de R$ 15.000 levaria o total a R$ 55.000, ultrapassando o limite em R$ 5.000.
Se o relatório mostrasse apenas os R$ 28.000, pareceria haver R$ 22.000 disponíveis. Incluindo compromissos, a disponibilidade é R$ 10.000. Essa diferença de R$ 12.000 explica por que a revisão precisa envolver comercial e financeiro.
Uma condição de pagamento antecipado pode reduzir a concessão adicional, desde que o recebimento seja confirmado e o vínculo esteja correto. Não trate uma promessa de transferência como dinheiro já disponível. A decisão deve usar o estado comprovado.
Revise critérios e informações recentes
Confira vencimentos, comportamento de pagamento e mudanças conhecidas no relacionamento. Um limite estabelecido há muito tempo pode não refletir o volume atual. A revisão deve ter responsável e critérios documentados, sem depender apenas da confiança pessoal de um vendedor.
Não use a análise para repetir toda a rotina de cobrança. A pergunta é se a empresa aceita ampliar a exposição agora. Contas vencidas são uma entrada relevante, mas a decisão também envolve o compromisso proposto, sua duração e as condições de pagamento.
Quando houver pedido de exceção, apresente exposição antes e depois, razão comercial e condições de mitigação efetivamente disponíveis. Registre quem decidiu, alcance e prazo. Uma autorização específica não deve virar aumento permanente do limite por omissão.
Informe também a validade da decisão. Uma aprovação apoiada na posição de hoje pode precisar de revisão se a confirmação ocorrer depois de outras vendas, pagamentos pendentes ou alterações de compromisso.
Reconfira antes da liberação
Entre a análise e a confirmação, outros pedidos podem entrar. A posição deve ser atualizada conforme o procedimento adotado, para que duas concessões não usem simultaneamente a mesma disponibilidade. O responsável técnico deve avaliar como o sistema trata esse momento.
O resultado observável é uma liberação baseada na exposição completa e registrada. Consulte as contas a receber no controle financeiro e conheça relatórios e dashboards. Referência: acompanhamento de contas a receber, no Sebrae.
Funcionalidades relacionadas
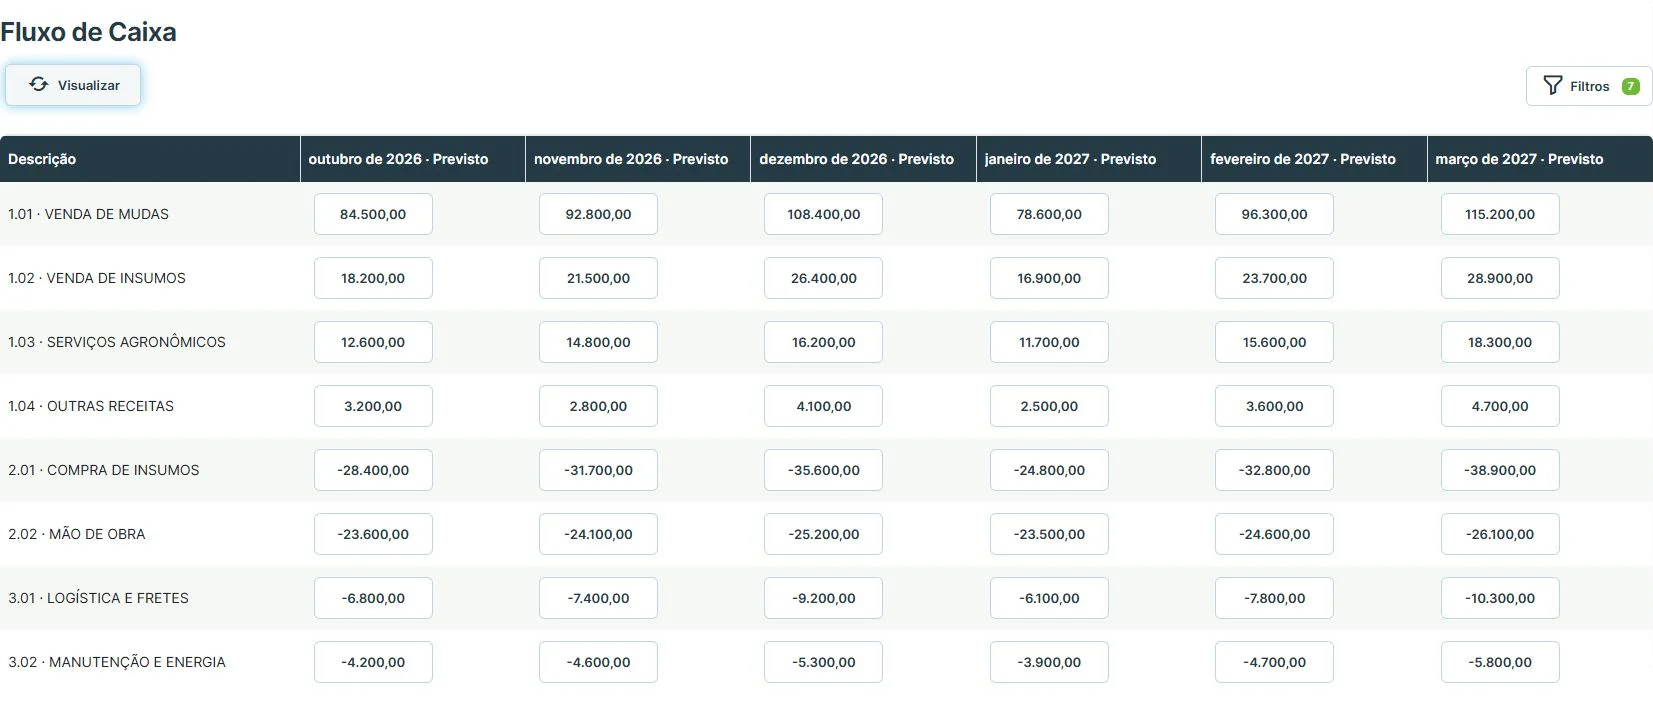 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
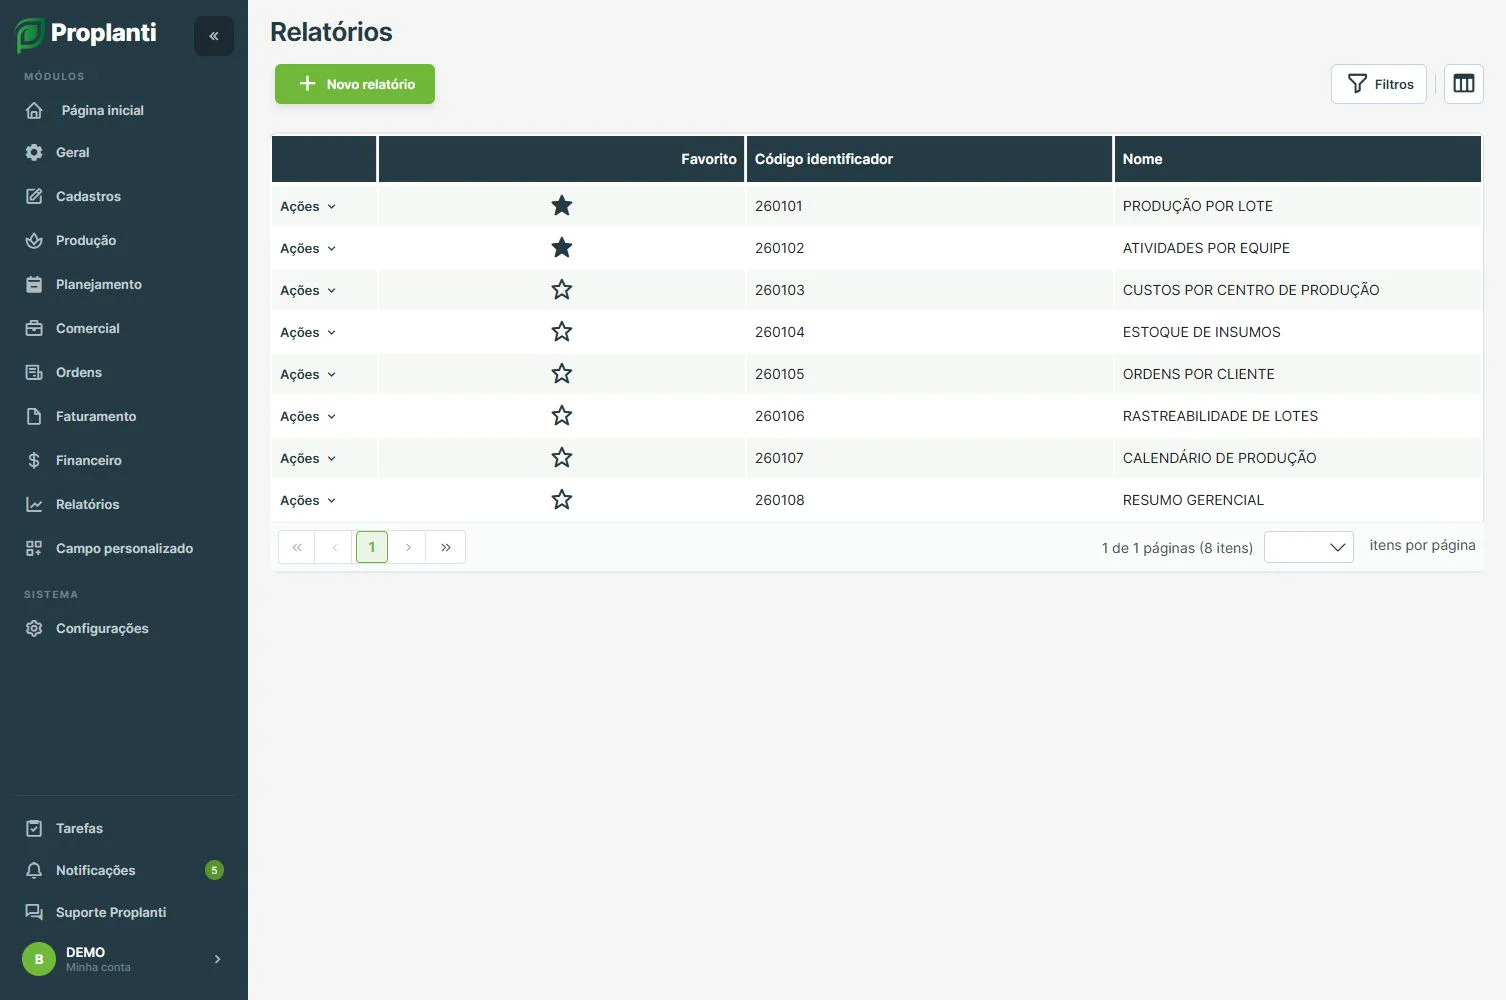 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade
 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade