Adiantamento de cliente: como vincular o valor à encomenda correta
O cliente transfere um valor antes da entrega e informa apenas seu nome. Existem três encomendas abertas para o mesmo comprador. Sem vincular o recebimento à finalidade correta, a equipe pode abater a quantia em um pedido diferente ou usá-la duas vezes. O controle precisa acompanhar origem, destinação e consumo do adiantamento.
Confirme a finalidade do recebimento
Registre data, valor, cliente e evidência do crédito efetivamente identificado. Peça a referência do pedido e a condição negociada. Um comprovante enviado pelo comprador ajuda na conferência, mas não substitui a conciliação do recebimento pelos responsáveis.
Se a finalidade ainda não estiver definida, mantenha o valor como pendente de vinculação dentro do procedimento da empresa. Não escolha a encomenda mais antiga apenas para limpar a lista. A identificação deve ser confirmada com quem negociou e, quando necessário, com o cliente.
O material do Sebrae sobre controles financeiros enfatiza acompanhar entradas e contas a receber. Para adiantamentos, a relação com o pedido acrescenta a informação necessária para saber qual compromisso será atendido e qual saldo continua disponível.
Acompanhe o uso em cada parcela
Em um exemplo fictício, um pedido de R$ 20.000 recebe R$ 6.000 antecipados. A primeira entrega corresponde a R$ 12.000 e utiliza R$ 4.000 do adiantamento, conforme o acordo. Restam R$ 8.000 a pagar nessa parcela e R$ 2.000 de crédito ainda vinculado ao pedido.
A segunda entrega corresponde a R$ 8.000. Aplicando os R$ 2.000 restantes, o pagamento adicional é R$ 6.000. No conjunto, entram R$ 6.000 antecipados e R$ 14.000 depois, totalizando R$ 20.000. O saldo do adiantamento termina em zero.
O exemplo é uma conciliação gerencial, não uma orientação de emissão fiscal ou contabilização. Essas etapas precisam seguir o procedimento validado pelos responsáveis. A utilidade da conta é mostrar que cada parcela do adiantamento foi usada uma única vez.
Evite vínculos feitos somente por nome
Dois compradores podem ter nomes semelhantes, e uma transferência pode ser feita por outro integrante do grupo. Use identificações consistentes e preserve a confirmação da origem. Se o pagador não corresponder ao pedido, investigue antes de aplicar o valor.
Quando houver mudança de encomenda, registre a transferência de finalidade conforme o acordo e o procedimento aplicável. Conserve o vínculo anterior e o motivo, em vez de editar silenciosamente o campo. Isso permite explicar por que um recebimento deixou de atender um pedido.
Cancelamentos ou diferenças finais exigem nova decisão sobre o saldo. Devolução, manutenção de crédito e compensação não devem ser presumidas. Documente a definição dos responsáveis e do cliente, observando as condições contratuais pertinentes.
Inclua na revisão valores que permanecem sem pedido vinculado há muito tempo. Cada um precisa de esclarecimento próprio; transferi-los para uma conta genérica apenas muda o lugar da pendência, sem resolvê-la.
Feche com três conciliações
Confira valor recebido, soma dos usos e saldo remanescente. A relação deve fechar: recebido menos usos confirmados é igual ao saldo. Depois compare cada uso com o pedido e com a parcela a que foi aplicado.
O resultado esperado é localizar todo valor antecipado e demonstrar seu destino sem duplicação. Acompanhe contas a receber e o fluxo de caixa no controle financeiro e veja também relatórios e dashboards. Referência de organização: controle financeiro com planilhas, no Sebrae.
Funcionalidades relacionadas
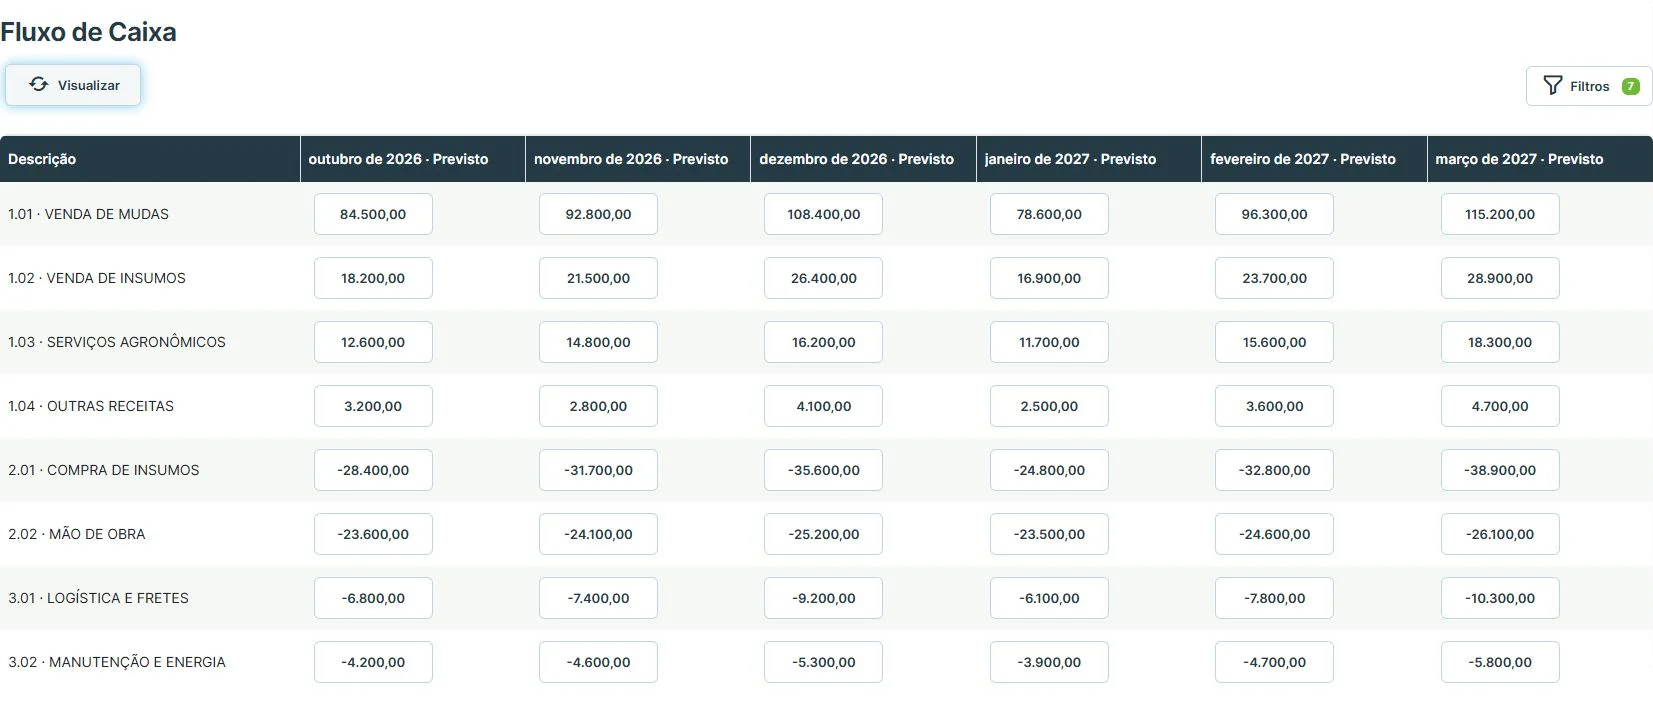 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade
 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade