Contas vencidas: como organizar a cobrança por idade e situação do débito
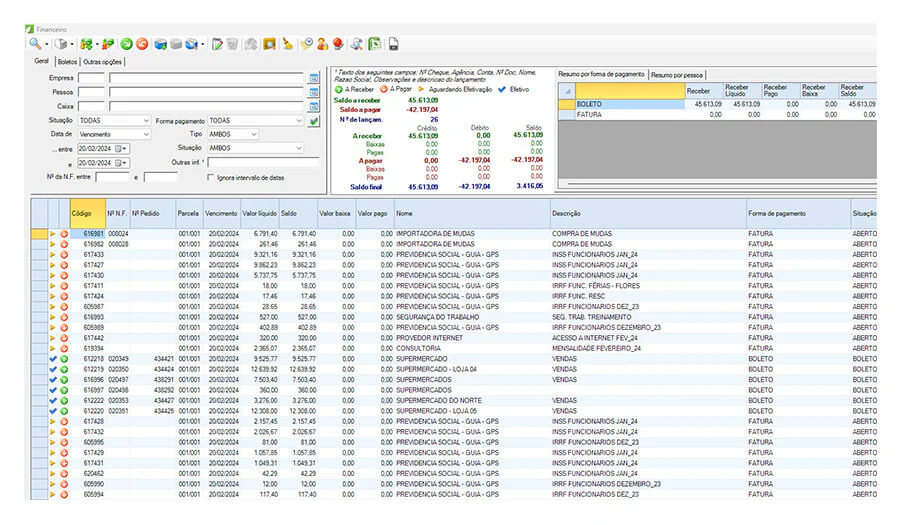
Uma lista de contas vencidas mostra o tamanho do atraso, mas não informa o que fazer com cada valor. Há clientes que prometeram pagar, outros que contestam a cobrança e pagamentos recebidos ainda sem vínculo confirmado. Priorizar apenas pelo maior saldo pode repetir contatos e deixar pendências de conciliação sem resolução.
Fixe uma data para a posição
Calcule a idade do atraso em relação a uma data de corte. Use o vencimento efetivo de cada parcela e mantenha o valor em aberto após recebimentos confirmados. Uma posição extraída em dias diferentes não pode ser comparada sem considerar novos vencimentos e pagamentos.
Defina faixas úteis para a rotina, como até sete dias, de oito a 30 e acima de 30. Esses intervalos são escolhas gerenciais, não regras universais. A prioridade também depende de valor, histórico e situação concreta do débito.
O Sebrae orienta acompanhar contas a receber com detalhe e registrar os pagamentos. Essa base permite que a cobrança trabalhe sobre saldos conciliados, evitando abordar um cliente por um valor já recebido ou por uma parcela diferente.
Acrescente a situação de cada conta
Separe ao menos cobrança ainda não iniciada, contato realizado, promessa de pagamento, divergência em análise e pagamento em conferência. As categorias precisam indicar a próxima ação, não apenas descrever que o título está atrasado.
Em um exemplo fictício, R$ 30.000 estão vencidos: R$ 10.000 têm promessa para amanhã, R$ 8.000 estão em discussão documental, R$ 4.000 têm comprovante aguardando conciliação e R$ 8.000 ainda não receberam contato. O total continua em R$ 30.000 até as baixas confirmadas, mas as quatro parcelas pedem ações diferentes.
O responsável deve conferir os R$ 4.000 antes de cobrar novamente, revisar os documentos dos R$ 8.000 contestados e acompanhar a promessa de R$ 10.000 na data combinada. Os outros R$ 8.000 entram no primeiro contato. A classificação evita uma abordagem única para todo o atraso.
Registre compromisso e próximo passo
Cada contato deve deixar data, canal, resumo factual e prazo de retorno. Não guarde interpretações pessoais como se fossem fatos. Uma promessa precisa indicar valor e data; dizer que o cliente vai pagar não permite acompanhar seu cumprimento.
Quando uma divergência depender de comercial ou expedição, atribua responsável e prazo. O financeiro pode manter o saldo, mas não resolver sozinho um desacordo de quantidade entregue. A cobrança deve aguardar a análise pertinente sem perder a visibilidade da pendência.
Abordagens e eventuais medidas formais precisam seguir as políticas e orientações aplicáveis à empresa. Não acrescente encargos ou execute ações externas por improviso. O roteiro operacional organiza evidências e prioridades; decisões jurídicas cabem aos responsáveis.
Na troca de responsável, preserve o histórico dos contatos e destaque o compromisso seguinte. Isso evita reiniciar a cobrança sem contexto e permite reconhecer uma promessa já discutida com o comprador.
Confira a evolução sem confundir promessa com caixa
Na revisão seguinte, compare saldos pagos, novas contas vencidas e promessas descumpridas. Uma redução de contatos pendentes não significa entrada de dinheiro. O recebimento só entra como confirmado depois da conciliação apropriada.
O resultado observável é uma fila de cobrança com ação e prazo para cada situação. No controle financeiro, as contas a receber podem ser consultadas por período; veja também relatórios e dashboards. Referência: controle de contas a receber, no Sebrae.
Funcionalidades relacionadas
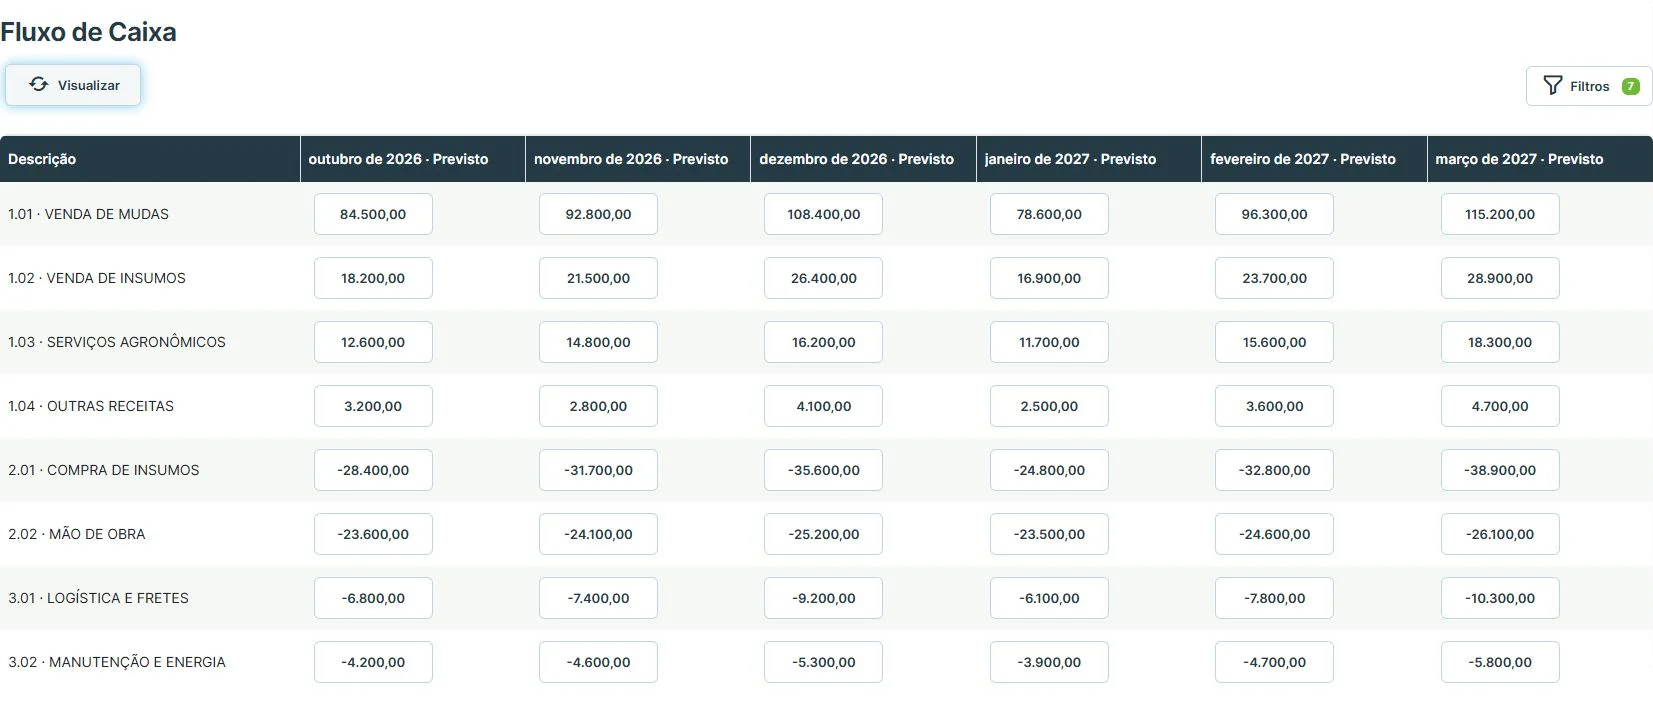 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade
 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade