Venda em consignação: como acompanhar mercadorias que ainda não foram vendidas
Enviar mercadorias a um parceiro não significa que ele já as vendeu. Quando a remessa entra no relatório como venda imediata, a carteira comercial e o saldo em poder de terceiros ficam distorcidos. A consignação precisa distinguir movimentação física e informação de venda, com prestação de contas definida.
Crie uma referência para cada remessa
Identifique parceiro, produto, lote, quantidade e data de envio. Mantenha esse saldo separado do material disponível na empresa e das vendas já confirmadas. O controle gerencial deve mostrar onde estão as mercadorias e qual evento ainda está pendente.
Combine frequência da prestação de contas, forma de conferência e tratamento de retornos e perdas. As condições fiscais e contratuais devem ser avaliadas pelos responsáveis. Uma planilha de saldo ajuda a acompanhar, mas não substitui essa definição.
O material do Sebrae sobre estoque reforça a importância de registrar entradas e saídas. No caso da consignação, o controle precisa acrescentar a localização no parceiro e os eventos que explicam a redução desse saldo.
Feche a conta física antes da comercial
Em um exemplo fictício, são enviados 1.000 vasos. O parceiro informa venda de 600, devolve 100 e comunica 20 perdas. O saldo esperado em seu poder é 280: 1.000 menos 600, menos 100, menos 20. Uma contagem de 250 deixa diferença de 30 para investigar.
Não transforme automaticamente as 30 unidades em venda. Elas podem indicar erro de contagem, registro atrasado ou outra ocorrência. Peça a evidência pertinente e mantenha a diferença visível até a resolução. A soma dos eventos precisa explicar o estoque físico.
Se o preço comercial acordado for R$ 8,00 por unidade vendida, as 600 vendas informadas correspondem a R$ 4.800 antes de outras condições. Esse cálculo é ilustrativo. Comissão, cobrança, tributos e responsabilidades por perdas dependem do acordo e da avaliação competente.
Observe a idade do saldo
O volume parado no parceiro precisa ser visto por remessa e data. Uma quantidade total pequena pode esconder itens antigos que ocupam espaço ou já não têm a mesma condição comercial. Defina quando pedir revisão de exposição, retorno ou outra decisão prevista no acordo.
Se várias remessas do mesmo produto estiverem abertas, esclareça como o parceiro informa a origem das vendas. Atribuir tudo à remessa mais antiga pode ser uma regra gerencial, mas não pode contrariar a identificação física ou a rastreabilidade necessária.
Guarde comprovantes de envio, relatórios recebidos e confirmações de retorno. Na conciliação, cada evento deve apontar para uma remessa. Um total mensal sem essa ligação dificulta descobrir se houve dupla informação de venda ou saldo esquecido.
Encerre com confirmação do parceiro
Apresente saldo inicial, entradas, vendas, retornos, perdas e saldo final. Peça que o parceiro confira o conjunto, não apenas o valor a pagar. O fechamento comercial e o físico devem se apoiar em evidências compatíveis.
O resultado esperado é saber quais unidades continuam fora da empresa e quais já têm venda informada. Diferenças permanecem como pendências, com responsável e prazo, até serem explicadas.
Conheça a proposta de rastreabilidade para discutir o vínculo das remessas. Referência: controle de estoque de mercadorias, no Sebrae.
Funcionalidades relacionadas
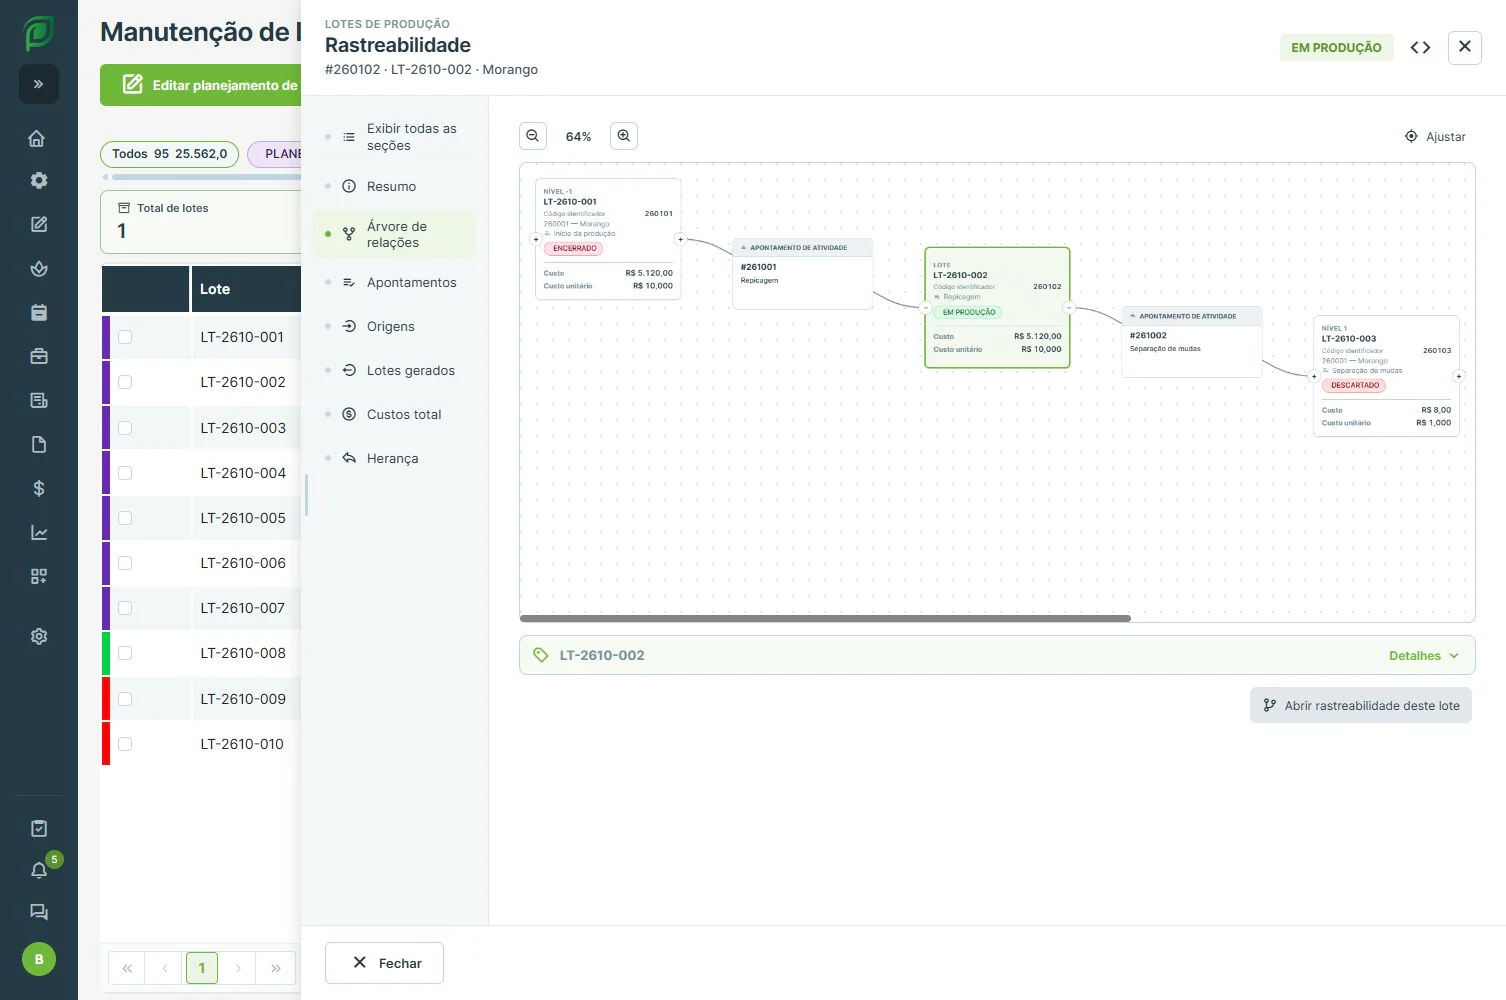 RastreabilidadeConsulte as origens, atividades e relações dos lotes para conferir o percurso da produção.Conhecer funcionalidade
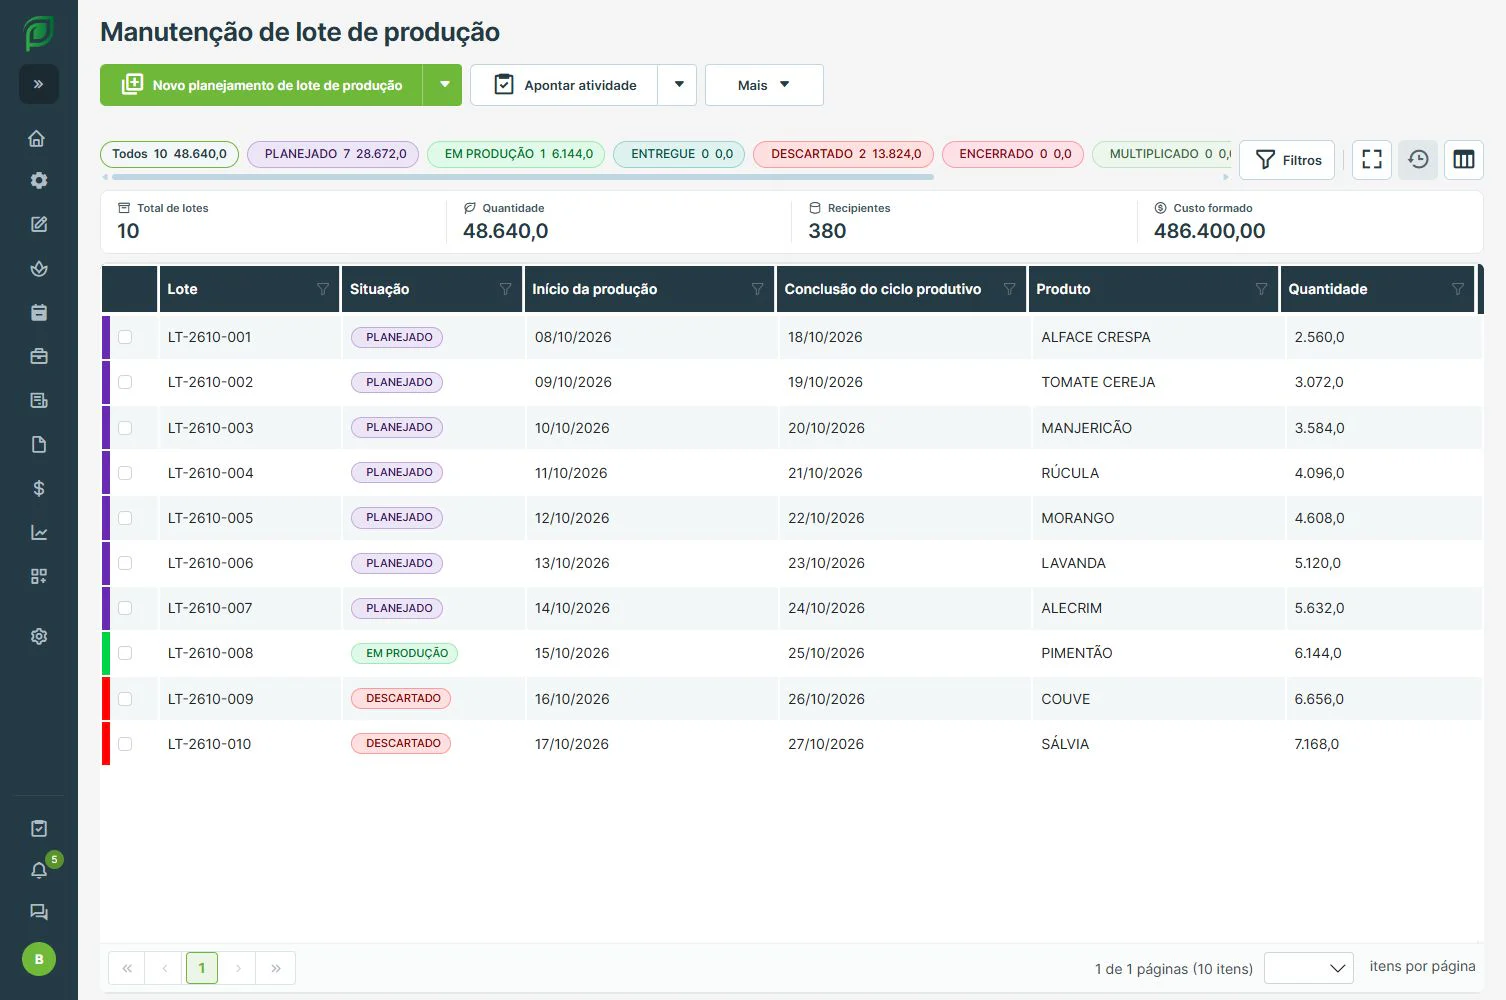 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade
 Ordens de produçãoRelacione os pedidos dos clientes ao planejamento e aos lotes, acompanhando reservas e aprovações.Conhecer funcionalidade