Pedido urgente: como calcular o custo adicional antes de aceitar
Um cliente pede antecipação e aceita pagar mais. A oferta parece atraente, mas pode exigir horas adicionais, transporte especial e deslocamento de pedidos já confirmados. A decisão deve comparar o que muda ao aceitar a urgência com o cenário em que a programação atual é mantida.
Construa dois cenários
Descreva como a operação seguirá sem a urgência. Depois liste as alterações necessárias para atendê-la: recursos, sequência, materiais e prazo. A diferença entre os cenários identifica custos incrementais e compromissos afetados.
Não some novamente gastos que ocorreriam de qualquer maneira. Por outro lado, não trate recursos ocupados como gratuitos apenas porque já estão contratados. Se a urgência desloca outra venda ou exige recuperação posterior, esse efeito precisa aparecer na comparação.
Converse com a produção antes de definir o adicional comercial. Um preço de urgência calculado sem verificar capacidade pode remunerar um serviço que a equipe não consegue executar no prazo prometido.
A receita adicional não é a contribuição final
Em um exemplo fictício, a antecipação gera R$ 2.000 de receita adicional sobre o pedido normal. Ela exige R$ 600 de horas extras, R$ 450 de transporte especial e R$ 300 de materiais adicionais. A sobra incremental é R$ 650, calculada como 2.000 menos 1.350.
Se a mudança também deslocar um pedido que geraria R$ 800 de contribuição e não puder ser recuperado, o saldo econômico incremental passa a menos R$ 150. A urgência deixa de ser favorável nesse conjunto de hipóteses. Se o pedido deslocado puder ser entregue sem perda, o cenário será outro.
Os valores são fictícios e não incluem todas as possíveis condições de uma venda real. A conta precisa incorporar custos aplicáveis, inclusive os percentuais e documentos avaliados pelos responsáveis. O objetivo é tornar visível o que a pressa muda.
Teste a execução antes da confirmação
Identifique o recurso que determina o prazo: equipe, bancada, veículo ou etapa de preparo. Confira disponibilidade e duração da tarefa. Acrescentar pessoas pode não resolver uma limitação física ou uma sequência que não pode ser encurtada.
Registre os pedidos afetados e o plano para preservá-los. Se houver necessidade de renegociar, considere o risco de recusa. Uma promessa a um novo comprador não elimina o compromisso anterior. A avaliação deve apresentar os dois efeitos juntos.
Também considere incerteza. Se o transporte ainda não tem preço confirmado, mostre uma faixa ou deixe a decisão condicionada à confirmação. Uma conta precisa com entradas incertas pode dar confiança indevida ao comercial.
Compare o estimado com o realizado
Depois do atendimento, reúna gastos adicionais e alterações efetivas. Confira se a contribuição incremental ficou próxima da estimada e se algum pedido sofreu consequência não prevista. Esse retorno melhora a avaliação de próximas urgências.
Não transforme o adicional cobrado em regra automática para todos os casos. Um pedido urgente com folga de capacidade é diferente de outro que exige reprogramar toda a semana. A conta deve refletir o momento da operação.
O resultado esperado é aceitar ou recusar com base no saldo e na viabilidade demonstrados. Em ordens de produção, pedidos e lotes ficam relacionados no planejamento; conheça também custos de produção e o planejamento de produção. Referência conceitual: precificação com custos e contribuição, no Sebrae.
Funcionalidades relacionadas
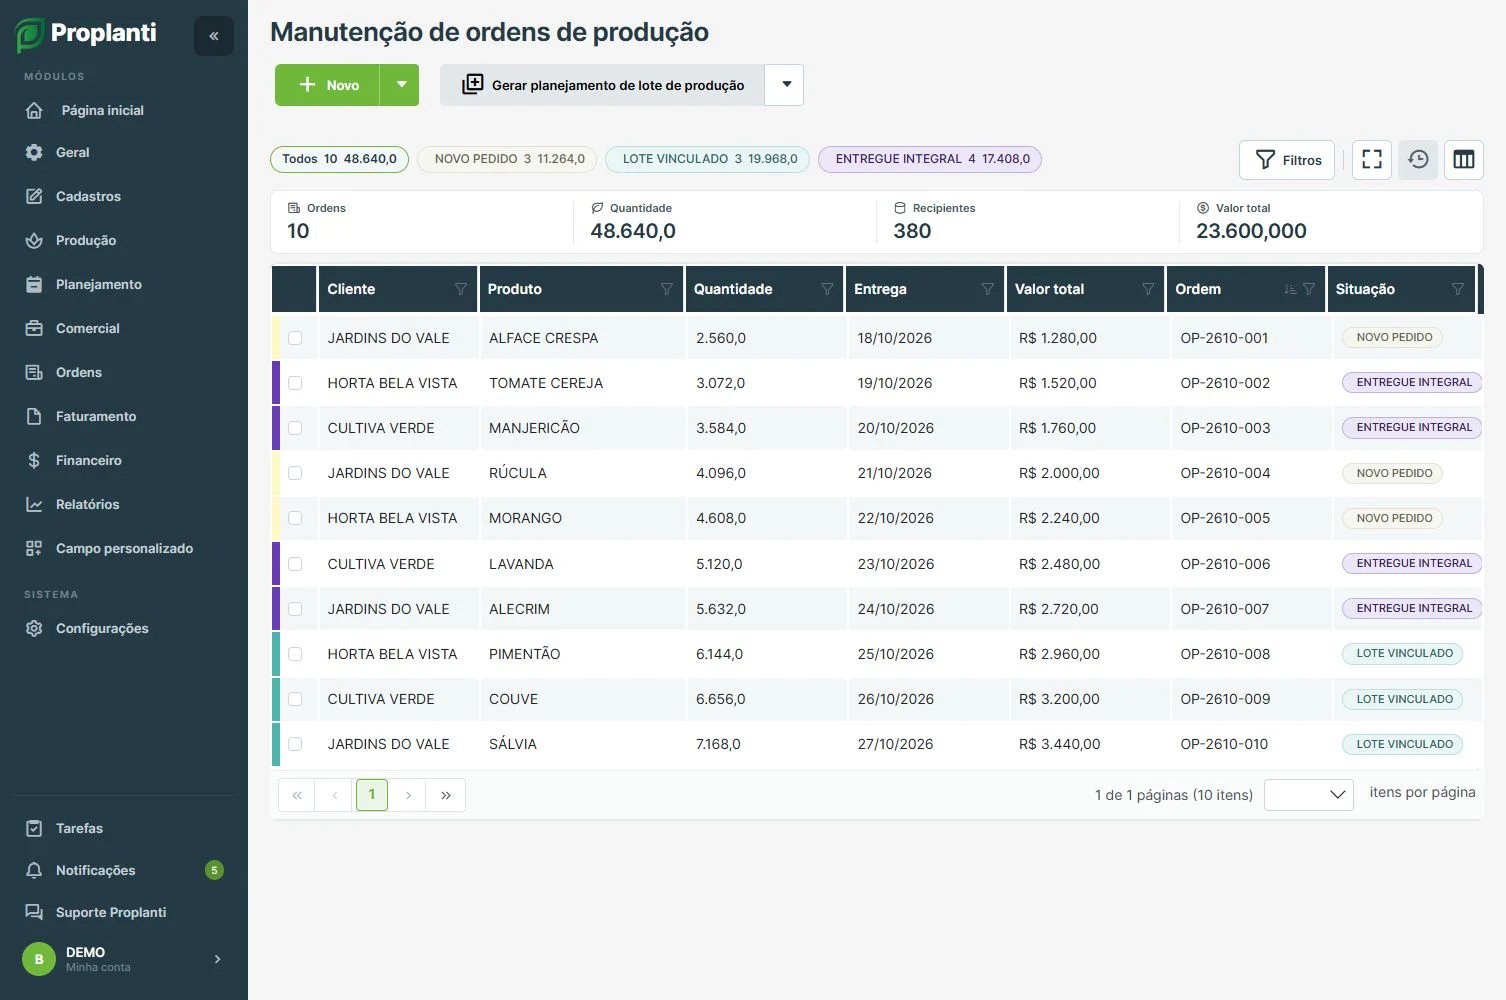
- Ordens de produçãoRelacione os pedidos dos clientes ao planejamento e aos lotes, acompanhando reservas e aprovações.Conhecer funcionalidade
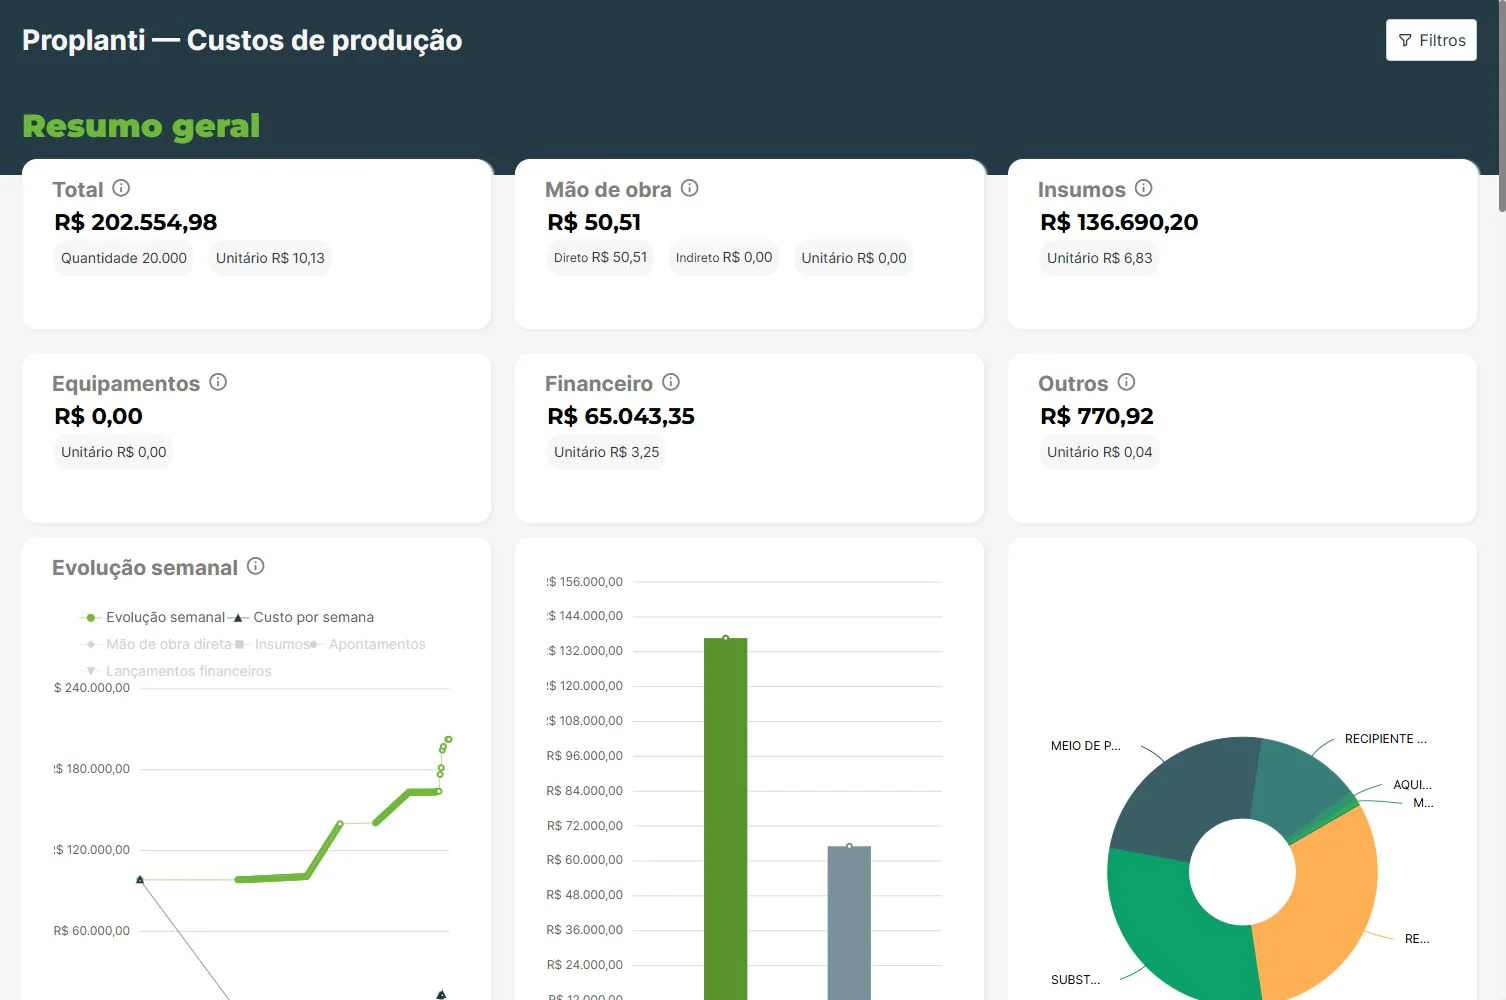 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
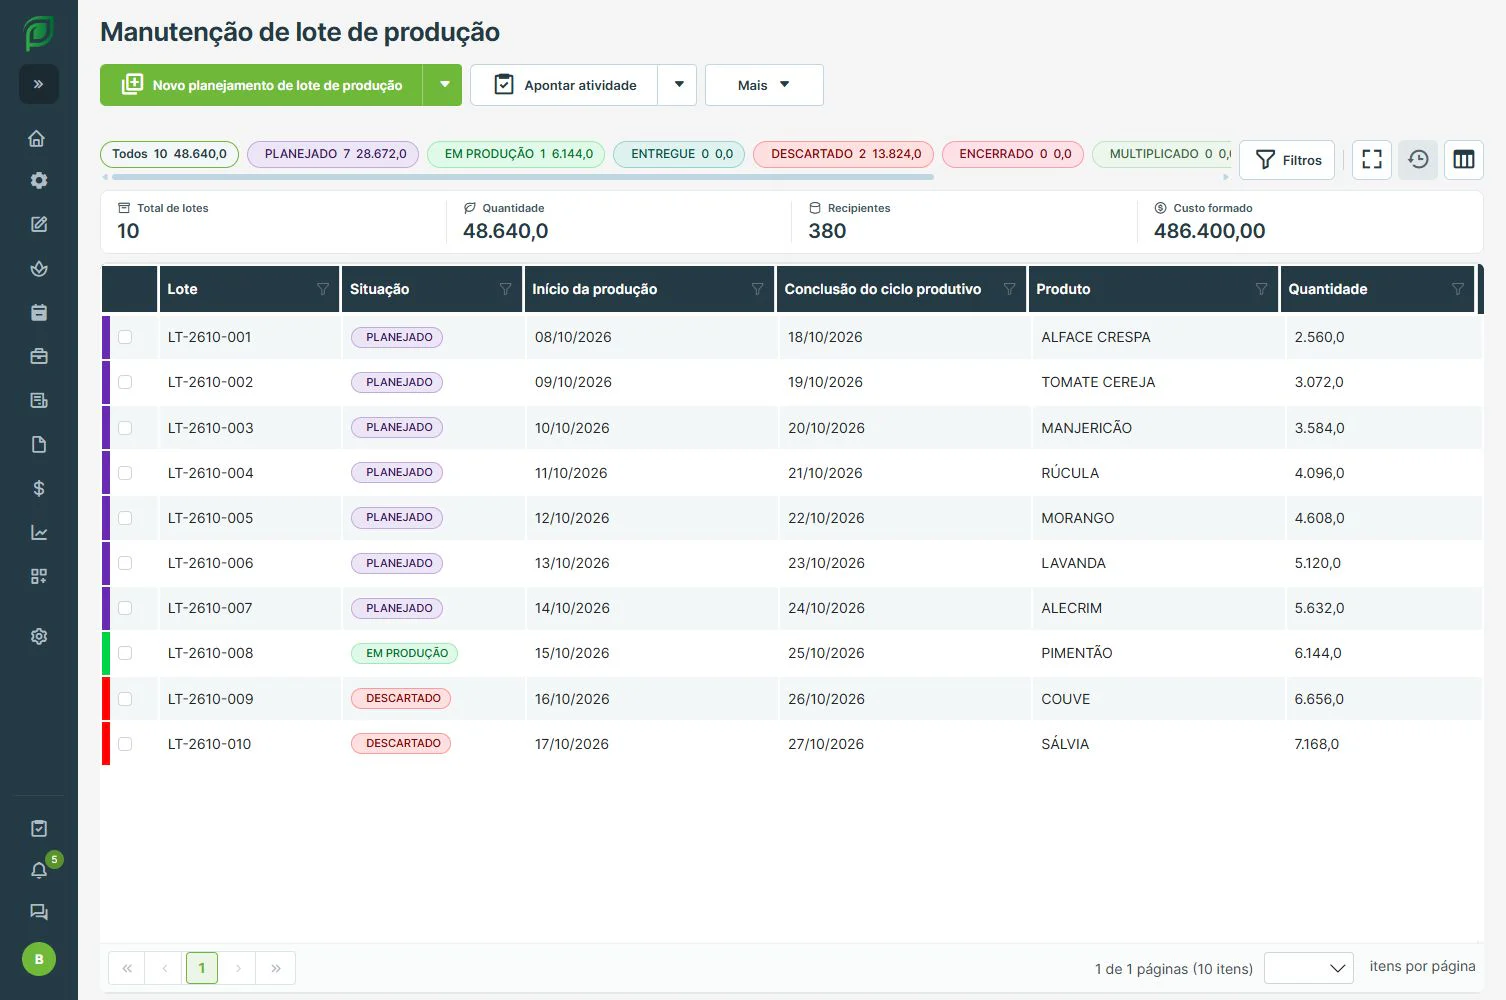 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade