Encomenda cancelada: como apurar compromissos e custos já assumidos
A encomenda foi cancelada, mas os compromissos ligados a ela não desaparecem no mesmo momento. Parte dos gastos já ocorreu, outra parte ainda pode ser evitada e alguns materiais podem ser reaproveitados. Apurar essa exposição exige uma relação documentada, sem transformar todo valor previsto em perda definitiva.
Fixe o momento do cancelamento
Registre quando a comunicação chegou, qual pedido e versão foram afetados e em que estágio a produção estava. Esse corte ajuda a separar atividades anteriores de compromissos assumidos depois. Se apenas uma parcela foi cancelada, mantenha a parte válida claramente identificada.
Reúna pedido, compras vinculadas, serviços contratados e registros de execução. Uma estimativa inicial pode ajudar a decidir rapidamente, mas deve ser marcada como estimativa. Não apresente orçamento de atividades não realizadas como se fosse gasto já consumido.
Separe a apuração operacional da definição de direitos entre as partes. Cobranças, devoluções e responsabilidades dependem dos acordos e das condições aplicáveis, que devem ser avaliados pelos responsáveis contratuais. A relação de custos fornece evidência; ela não decide sozinha o tratamento jurídico.
Quatro grupos para a exposição
Classifique gastos realizados, compromissos futuros que continuam exigíveis, custos ainda evitáveis e valores recuperáveis. Uma compra já recebida pode ter valor de uso em outra encomenda. Um serviço reservado pode permitir cancelamento, dependendo da condição acordada.
Em um exemplo fictício, foram gastos R$ 4.000. Existem R$ 2.000 de compromissos futuros, dos quais R$ 1.500 podem ser cancelados e R$ 500 permanecem. Materiais já comprados têm R$ 1.000 de valor recuperável confirmado em outro pedido. A exposição líquida estimada é R$ 3.500: 4.000 mais 500, menos 1.000.
Essa conta não inclui valores a receber do comprador nem define compensação de adiantamentos. Eles devem aparecer em uma conciliação própria, conforme o acordo. Também não inclua como recuperação um uso alternativo ainda sem confirmação.
Confira cada valor na origem
Para os gastos realizados, indique documento ou registro, data, quantidade e vínculo ao pedido. Para compromissos futuros, identifique fornecedor, prazo de decisão e condição de cancelamento. Essa distinção mostra onde uma ação rápida ainda pode reduzir a exposição.
Quando o recurso atende vários pedidos, explique o critério para atribuir a parcela. Não transfira todo um gasto comum à encomenda cancelada apenas para aumentar a apuração. A conta deve ser reproduzível por quem revisa.
Guarde as confirmações de recuperação e de cancelamento de compras. Um valor classificado como evitável só deixa de representar compromisso depois da confirmação pertinente. Até lá, mantenha a pendência e sua data limite.
Encerre a apuração sem esconder pendências
Apresente um total confirmado e uma faixa para itens ainda incertos. Destaque decisões que precisam ocorrer antes de determinado prazo. A precisão do relatório deve acompanhar a qualidade das evidências, e não a pressa para concluir.
Depois das decisões, atualize a apuração com o realizado e conserve a versão inicial. A diferença ajuda a avaliar se o processo de reação ao cancelamento foi eficaz e quais compromissos precisam ser mais visíveis nas próximas encomendas.
O resultado esperado é uma exposição explicada por origem e situação. Para discutir os vínculos necessários, conheça as ordens de produção, que relacionam pedidos, lotes e reservas, a proposta de custos de produção e leve uma encomenda com gastos distribuídos entre etapas.
Funcionalidades relacionadas
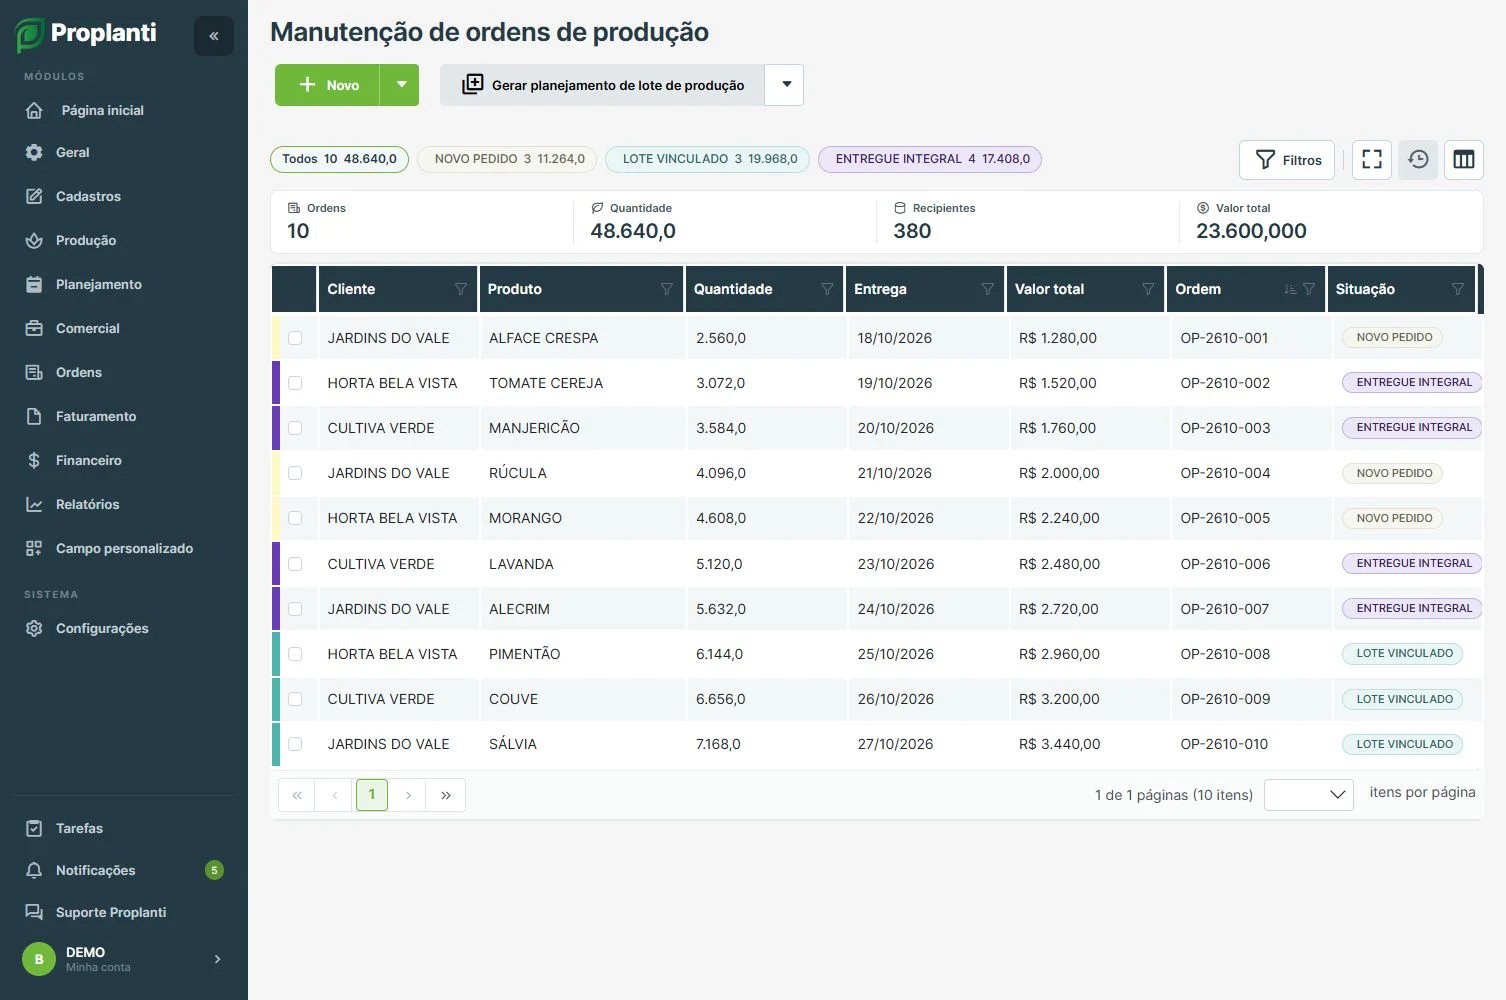 Ordens de produçãoRelacione os pedidos dos clientes ao planejamento e aos lotes, acompanhando reservas e aprovações.Conhecer funcionalidade
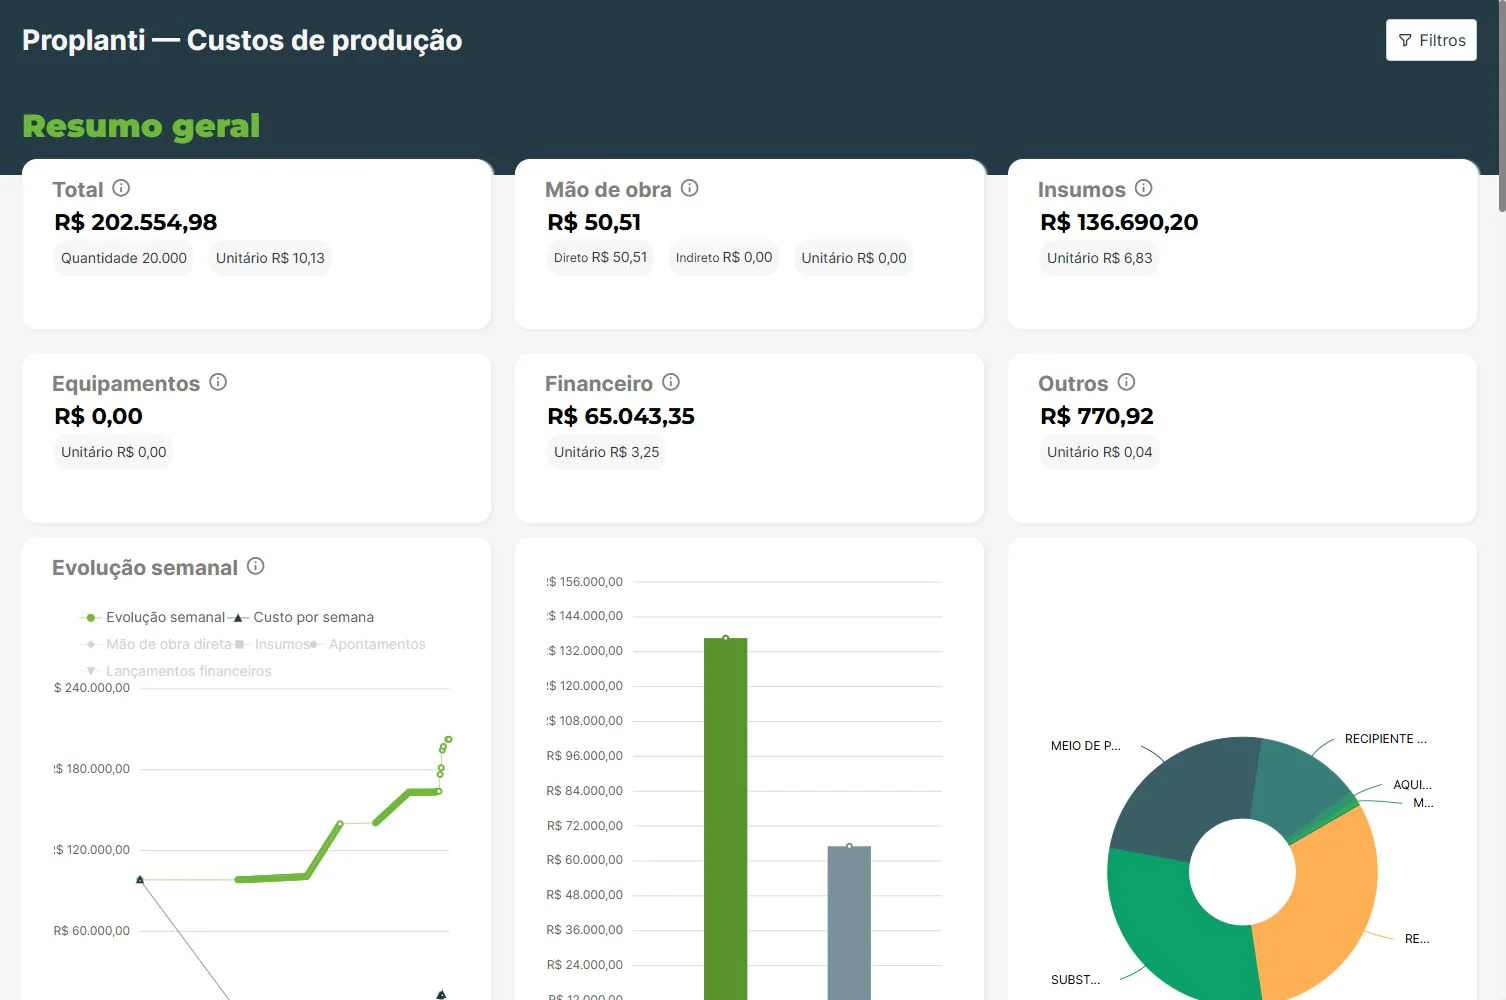 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
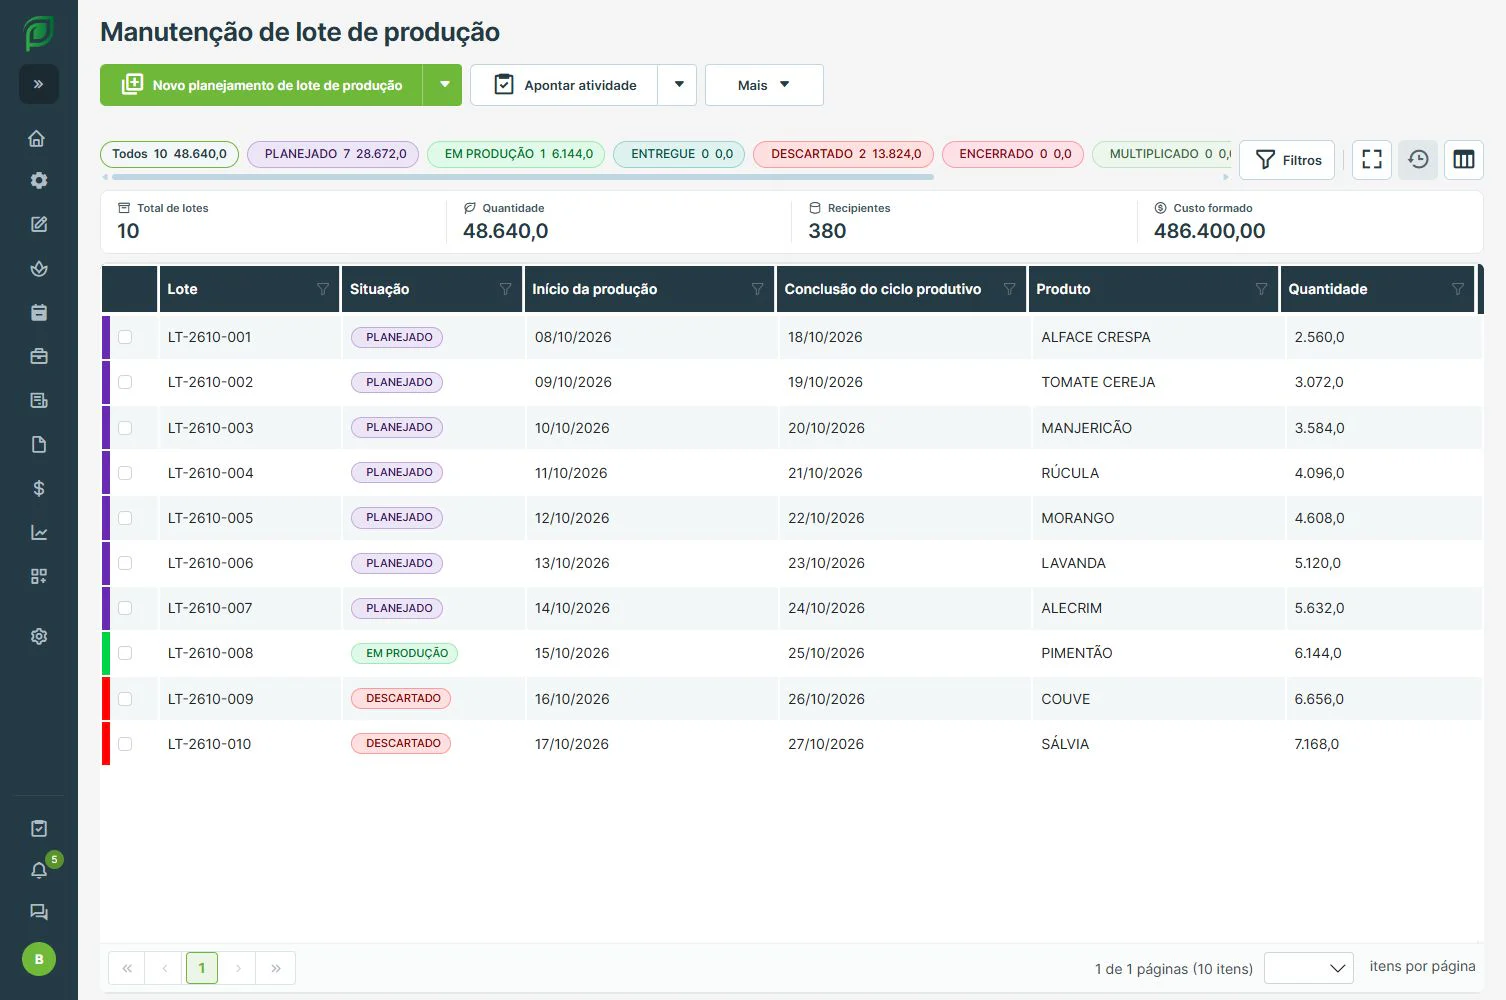 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade