Pedido mínimo: como calcular o limite que cobre o custo de atendimento
Um pedido pequeno pode vender um produto com boa margem e ainda consumir mais recursos de atendimento do que gera. Separação, conferência e preparação de documentos têm uma parcela que não cai proporcionalmente ao volume. O pedido mínimo precisa considerar esse esforço, em vez de ser apenas um número herdado de negociações antigas.
Separe os custos por unidade e por pedido
Liste os gastos que crescem com cada unidade vendida e os que aparecem uma vez a cada encomenda. Embalagem individual pode variar com a quantidade. Preparar uma separação ou contratar uma coleta pode gerar um custo por pedido, conforme a rotina.
Use custos incrementais que realmente mudam quando o pedido é aceito. Não distribua todo o custo fixo anual nessa conta e chame o resultado de mínimo operacional. Cobertura da estrutura completa é outra pergunta, que exige considerar o conjunto das vendas.
A margem de contribuição fornece uma base para a comparação: preço menos custos e despesas variáveis. O material de precificação do Sebrae destaca a necessidade de conhecer custos antes de decidir o preço. Aqui, o conceito será usado para avaliar o tamanho da encomenda.
Um mínimo calculado pelo atendimento
Em um exemplo fictício, cada unidade é vendida por R$ 5,00 e tem R$ 3,00 de custos e despesas variáveis. Restam R$ 2,00 por unidade. Processar e preparar um pedido exige R$ 120 adicionais, independentemente da quantidade dentro da faixa analisada.
Sessenta unidades geram R$ 120 de contribuição, exatamente o valor do atendimento. Um pedido de 40 gera R$ 80, faltando R$ 40 para cobrir esse custo específico. O cálculo é 120 divididos por dois, resultando em 60 unidades.
Esse limite não representa lucro garantido nem cobertura de todos os gastos da empresa. Ele apenas cobre os R$ 120 do processamento assumido no exemplo. Se a operação exige uma contribuição adicional de R$ 80 por pedido, o mínimo passa a 100 unidades: 200 divididos por dois.
Confira faixas e alternativas
O custo por pedido pode mudar conforme destino, apresentação e canal. Uma retirada local com separação simples pode ter limite diferente de uma entrega distante com preparação especial. Evite impor o mesmo mínimo sem conferir essas condições.
Quando o comprador precisa de menos unidades, avalie alternativas transparentes: retirada em uma janela comum, consolidação de encomendas ou cobrança de um serviço de preparação. A escolha deve respeitar o combinado e ser clara antes da confirmação.
Também observe saltos de custo. Se ultrapassar uma quantidade exige outro veículo ou outra etapa de embalagem, a contribuição não cresce de forma linear. Refaça a conta por faixa, usando a configuração real do atendimento.
Verifique pedidos reais
Selecione encomendas pequenas de um período e registre o esforço de processamento. Compare o custo assumido na regra com o observado. Se o valor de R$ 120 não representar a rotina, o mínimo calculado também não a representará.
O resultado esperado é uma política que explique por que determinada quantidade exige condição diferente. Comercial deve conseguir reproduzir a conta e apresentar opções ao cliente sem tratar o limite como uma proibição arbitrária.
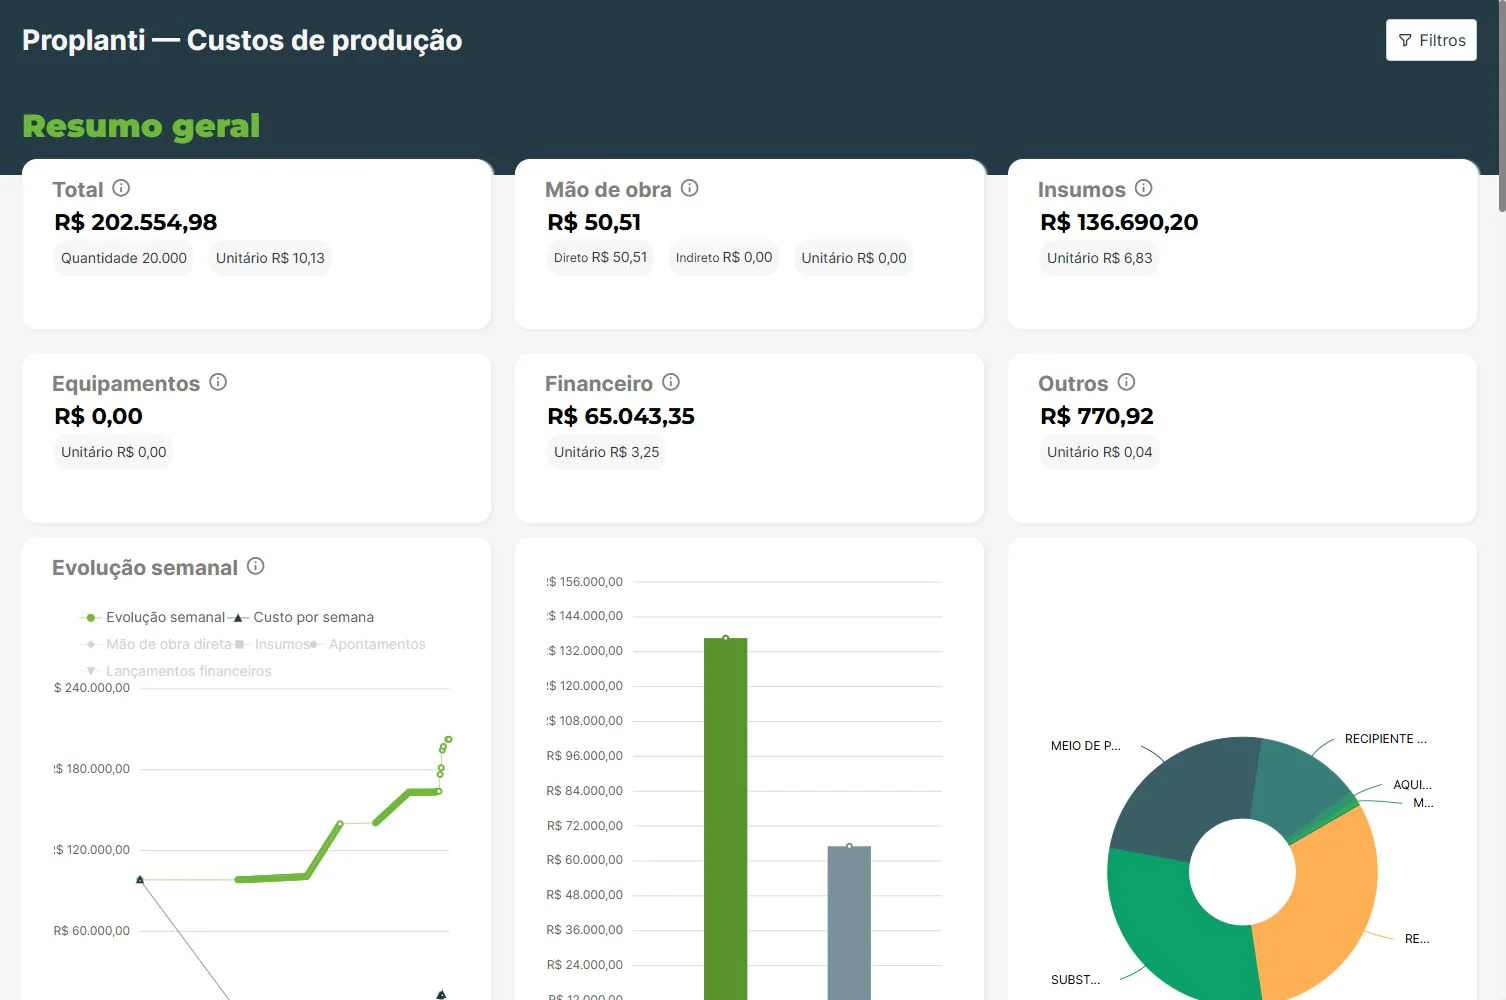
Conheça a proposta de custos de produção para discutir quais gastos precisam estar disponíveis. Referência: guia de preço mínimo do Sebrae.
Funcionalidades relacionadas
- Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade
 Ordens de produçãoRelacione os pedidos dos clientes ao planejamento e aos lotes, acompanhando reservas e aprovações.Conhecer funcionalidade