Receita concentrada: como medir a dependência de poucos compradores
Uma carteira pode ter muitos nomes e ainda depender de poucos compradores. Contar clientes não mostra como a receita está distribuída. Medir a participação dos maiores permite dimensionar o efeito de uma redução de compras e preparar uma resposta antes de a dependência se transformar em interrupção do caixa.
Escolha uma base comparável
Defina período, receita considerada e unidade de cliente. Se várias contas pertencem ao mesmo grupo comprador, avalie apresentá-las juntas para medir a dependência econômica. Mantenha também o detalhe quando ele for útil à gestão comercial.
Use uma base consistente após cancelamentos e devoluções pertinentes. Não misture propostas com vendas efetivas nem compare um mês isolado de alta sazonalidade com um ano completo. A concentração deve representar o horizonte da decisão que será tomada.
Calcule a participação de cada comprador no total e a soma dos maiores grupos. Não existe um percentual universal que determine segurança. A interpretação depende de contratos, recorrência, margem e possibilidade de substituir aquele volume.
Uma carteira ampla pode ser concentrada
Em um exemplo fictício, a receita anual é R$ 1.000.000. O maior comprador responde por R$ 350.000, o segundo por R$ 200.000 e o terceiro por R$ 100.000. Suas participações são 35%, 20% e 10%. Juntos, representam 65% da receita.
Se o maior reduzir as compras pela metade, a queda será R$ 175.000, ou 17,5% do total original, mantendo as demais condições. Se ele parar completamente, a redução será 35%. Esses cenários mostram a dimensão do compromisso comercial necessário para repor a receita.
Não confunda queda de receita com queda idêntica de resultado. Parte dos custos pode diminuir, enquanto outros permanecem. Para avaliar caixa e contribuição, desenvolva uma simulação própria com os responsáveis financeiros. O cálculo de participação é apenas o primeiro recorte.
Examine dependências além do faturamento
Um comprador pode exigir produto, embalagem ou janela que limita outras vendas. Se sua demanda cair, nem toda a capacidade liberada será imediatamente aproveitável por outro cliente. Confira o que precisa mudar para atender alternativas.
Observe também coincidência de vencimentos. Mesmo compradores diferentes podem concentrar pagamentos na mesma época, criando dependência temporal. A organização do fluxo de caixa, tratada nos materiais do Sebrae, complementa a leitura de concentração da receita.
Avalie o tempo necessário para substituir parte do volume: prospecção, teste, proposta e primeiro pedido. Uma meta de diversificação precisa considerar esse percurso. Definir somente um número de novos clientes pode aumentar a carteira sem reduzir a participação dos maiores.
Acompanhe uma meta verificável
Combine um indicador, como participação dos três maiores, com metas de receita de outros compradores e prazo. Preserve a base de comparação para não aparentar melhora apenas porque um cliente importante perdeu vendas.
Na revisão, apresente concentração, evolução do total e oportunidades confirmadas de reposição. A redução da dependência é mais sólida quando ocorre com expansão ou manutenção de receita relevante, conforme os objetivos da empresa.
O resultado esperado é conhecer o impacto de cenários e o tempo de reação. Veja relatórios e dashboards e o fluxo de caixa no controle financeiro. Referência complementar: organização do fluxo de caixa, no Sebrae.
Funcionalidades relacionadas
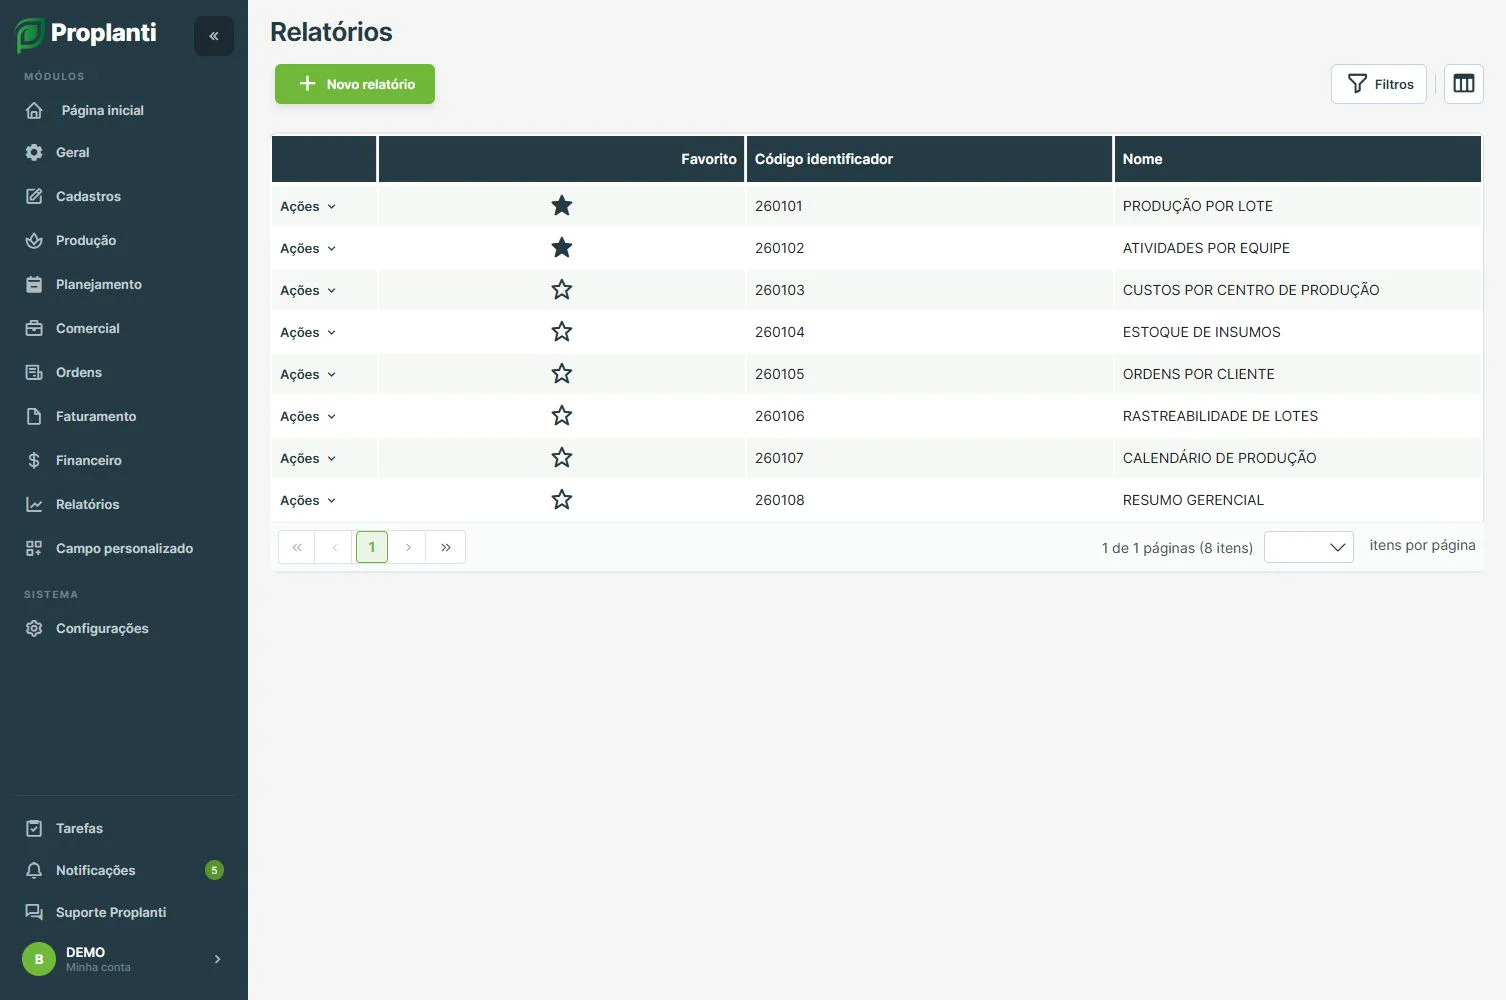
- Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade
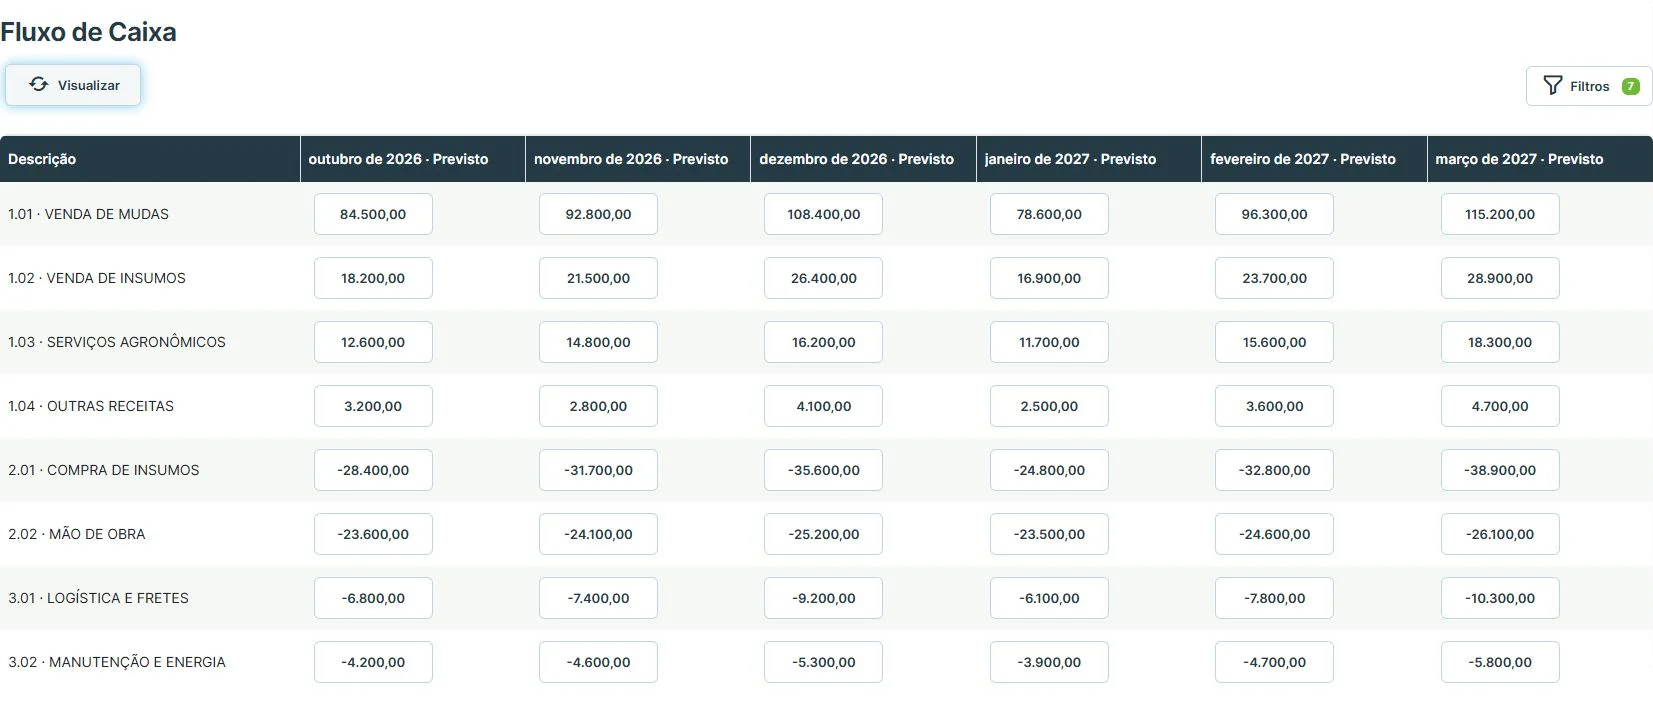 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
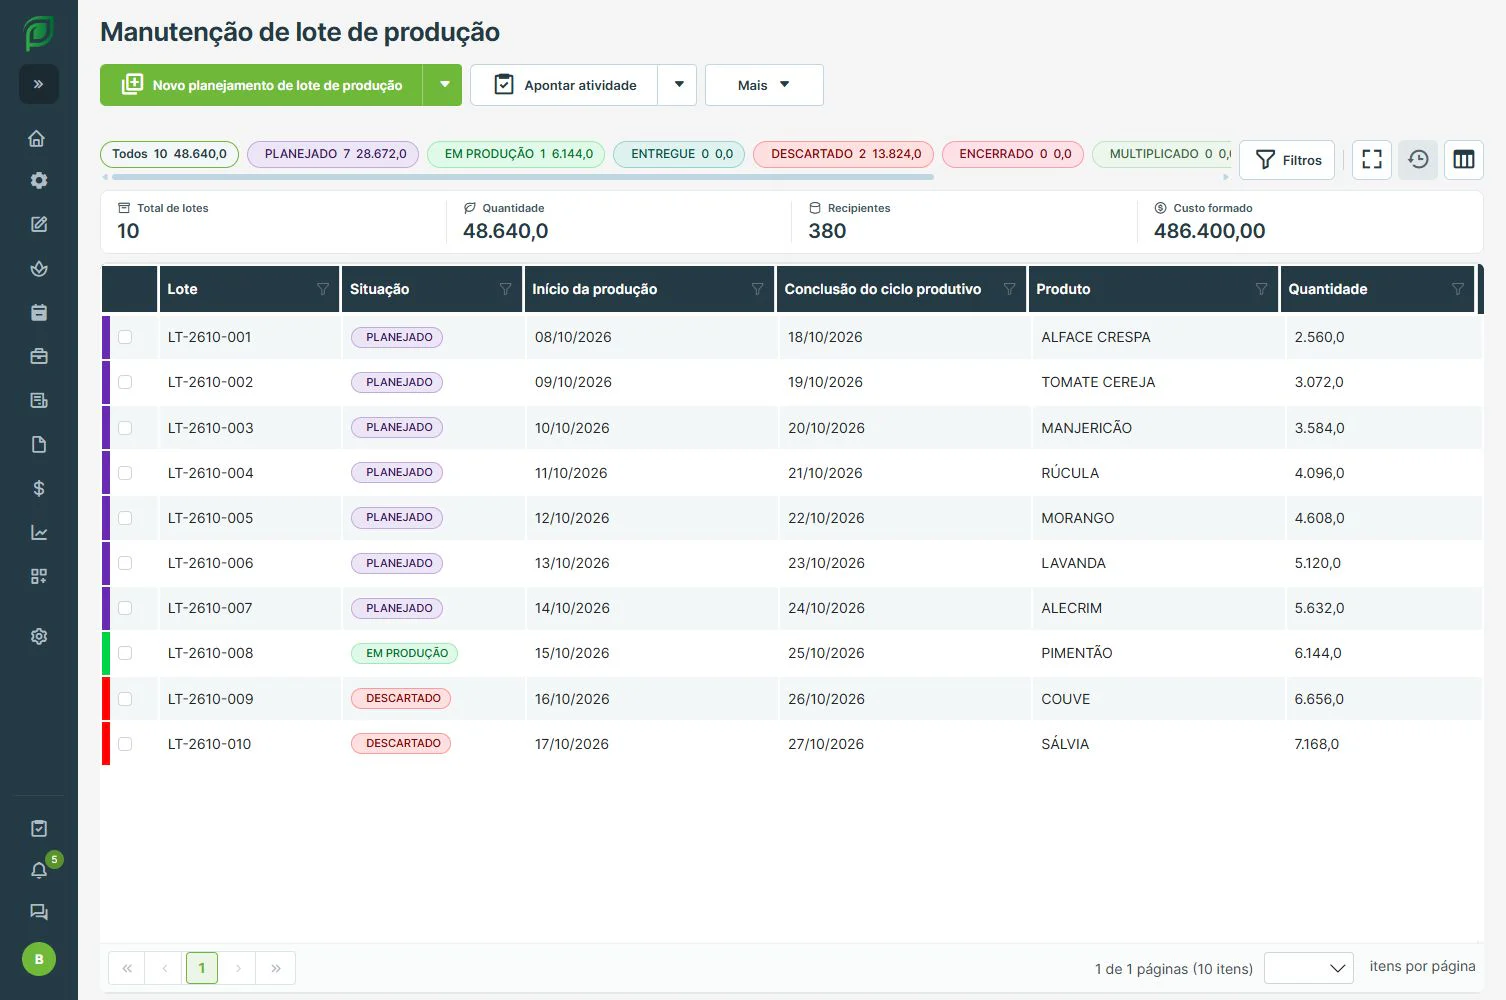 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade