Capacidade ociosa: como mostrar seu custo sem esconder a falta de utilização
Quando uma estrutura produz menos, o mesmo gasto fixo dividido por poucas unidades pode fazer cada lote parecer excessivamente caro. Essa leitura mistura o uso do recurso com a falta de utilização. Separar as duas parcelas ajuda a investigar se a diferença está na execução da produção ou na capacidade que permaneceu disponível sem demanda.
Escolha uma capacidade de referência realista
A referência deve considerar condições normais de operação, manutenção e organização do trabalho. Capacidade máxima anunciada pelo fabricante não é automaticamente capacidade normal do negócio. Registre unidade de medida, horizonte e premissas: horas de equipamento, bancadas ocupadas ou unidades processadas. Se a base muda a cada mês para coincidir com o realizado, ela deixa de evidenciar a ociosidade.
O CPC 16 aborda a alocação de custos fixos com base na capacidade normal. Essa referência também permite formular uma visão gerencial da capacidade não utilizada. A aplicação contábil deve ser conduzida pelos responsáveis competentes; o painel operacional precisa manter claras a base escolhida e as parcelas que sua conta representa.
Separe gasto atribuível e capacidade sem utilização
Em um exemplo fictício, um equipamento tem custo fixo gerencial de R$ 12.000 no mês e capacidade normal de 1.000 horas úteis. A taxa de referência é R$ 12 por hora. Foram utilizadas 700 horas. A parcela atribuída ao uso soma R$ 8.400; as 300 horas não utilizadas representam R$ 3.600 de capacidade ociosa no recorte. As duas parcelas fecham os R$ 12.000 da base.
Isso não significa que a empresa economizou R$ 3.600 ou que esse dinheiro possa ser recuperado automaticamente. O gasto fixo ocorreu no cenário. A separação mostra onde ele foi absorvido gerencialmente e quanto ficou ligado à falta de utilização. Já um custo variável por hora deve seguir o uso efetivo, sem ser aplicado às horas paradas como se o equipamento estivesse produzindo.
Explique por que as horas ficaram livres
Classifique falta de demanda, indisponibilidade de material, falha e restrição de equipe. A distinção ajuda a escolher ações, mas não deve servir para alterar o número conforme quem será cobrado. Uma parada de manutenção já prevista na capacidade normal não precisa ser descontada novamente do realizado. Preserve o calendário e os registros de utilização para evitar dupla redução da base.
- Capacidade normal: unidade, período e premissas.
- Utilização realizada: origem dos registros e cobertura.
- Gasto fixo considerado: itens e valores.
- Capacidade não usada: quantidade e causas observadas.
- Mudanças estruturais: data e motivo da revisão da referência.
Não use a ociosidade como justificativa automática para vender barato
Um pedido adicional pode aproveitar capacidade disponível, mas precisa cobrir os gastos que provoca e respeitar os compromissos comerciais. O fato de existir recurso parado não torna qualquer venda vantajosa. Se o pedido ocupar um recurso necessário depois, a análise também deve considerar a oportunidade perdida. A leitura de capacidade auxilia a decisão; ela não define, sozinha, preço ou prioridade.
No fechamento, mostre custo do uso e custo da capacidade ociosa lado a lado. Um gestor deve conseguir explicar se houve redução da demanda, falha de abastecimento ou revisão do recurso disponível. A melhoria observável é comparar a execução dos lotes sem esconder o peso da estrutura não utilizada e direcionar a ação para a causa que produziu as horas livres.
Funcionalidades relacionadas
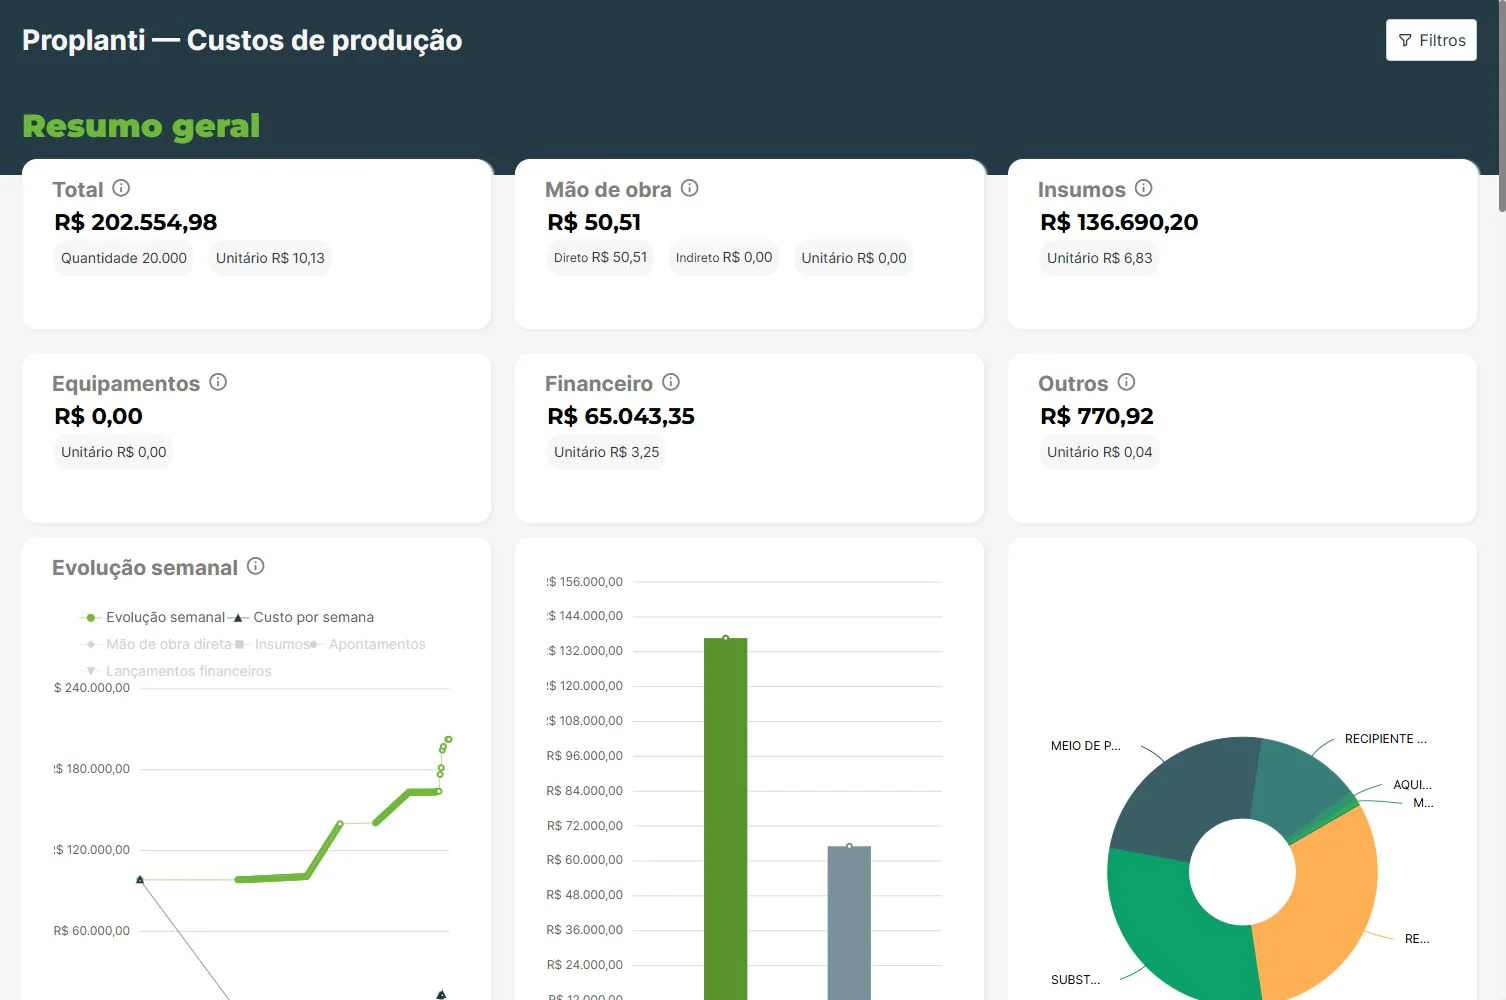 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
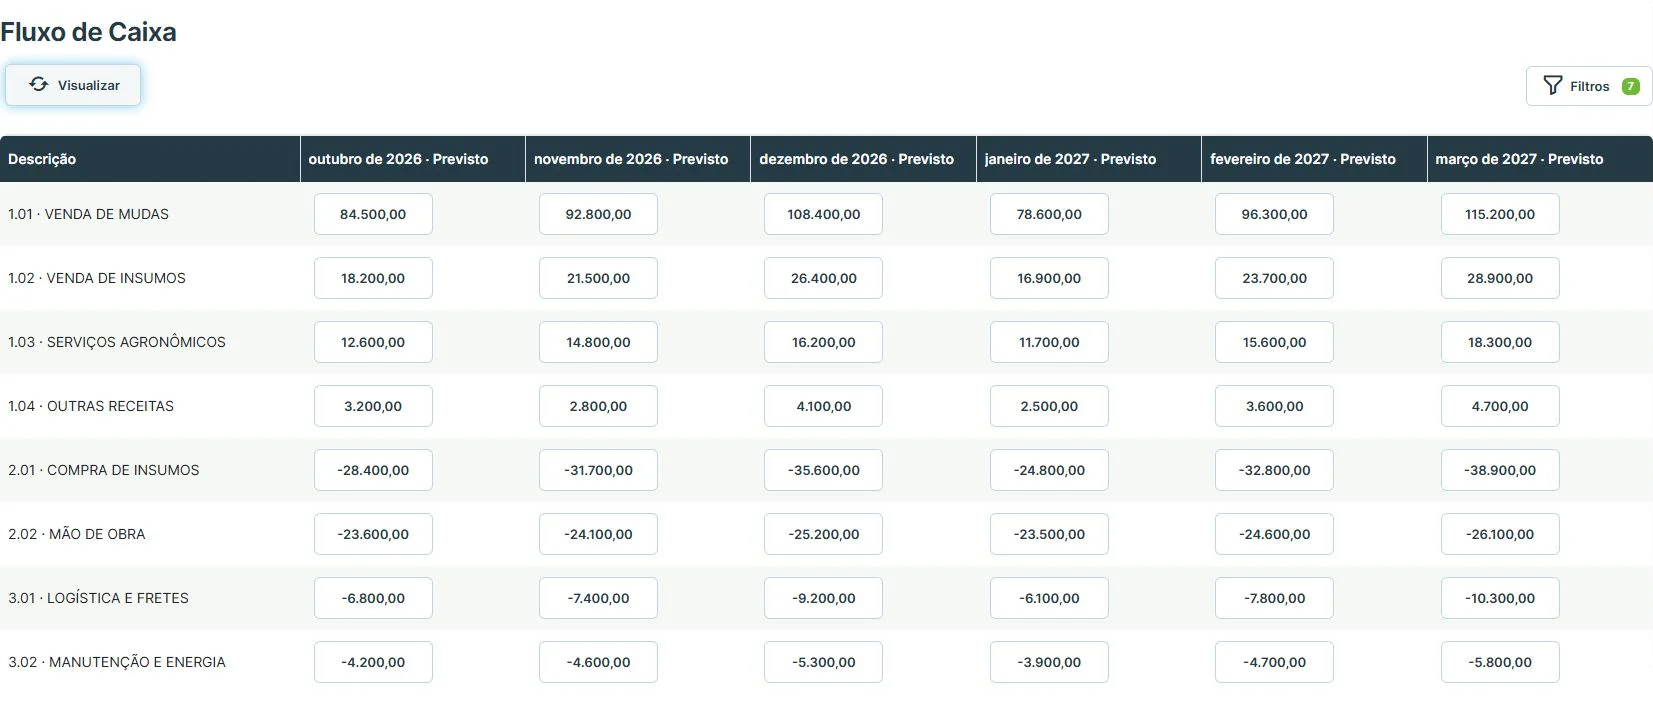 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade