Margem por cliente: como incluir frete, descontos e comissão
O cliente de maior faturamento pode exigir entregas pequenas, frete absorvido e atendimento comercial intenso. Para saber o que suas vendas deixam para a estrutura da empresa, é preciso olhar além do valor dos pedidos. A contribuição por comprador reúne receitas efetivas e custos variáveis associados às transações daquele período.
Reconstrua a receita efetiva
Comece pelo faturamento e identifique descontos, devoluções e ajustes que reduzem o valor da venda. Preserve o motivo e o documento de cada alteração. Depois associe custos variáveis de produção ou aquisição, comissão e despesas de atendimento que variam com aquelas vendas. O objetivo é calcular uma contribuição gerencial; os tratamentos fiscais e a apresentação contábil devem seguir avaliação própria.
O Sebrae define margem de contribuição pela diferença entre receita e gastos variáveis. Esse saldo ajuda a cobrir custos fixos. Ele não equivale ao lucro operacional de cada cliente, porque a estrutura comum ainda precisa ser considerada e porque uma alocação arbitrária dessa estrutura pode alterar a leitura comercial.
Inclua o custo de servir que muda com a venda
Em um exemplo fictício, o cliente A gera R$ 30.000 em vendas e recebe R$ 1.500 de descontos. A receita efetiva é R$ 28.500. Os custos variáveis dos produtos somam R$ 17.000, o frete absorvido custa R$ 2.000 e a comissão é R$ 855. Assumindo que essas são todas as parcelas variáveis do cenário, a contribuição fica em R$ 8.645, ou aproximadamente 30,33% da receita efetiva.
O cliente B tem receita efetiva de R$ 20.000, custos variáveis de R$ 11.000, frete de R$ 500 e comissão de R$ 600. Sua contribuição é R$ 7.900, equivalente a 39,5%. A contribui mais em reais; B apresenta percentual maior. Os dois indicadores respondem a perguntas distintas e devem aparecer juntos. Não basta escolher o percentual mais alto sem considerar volume e capacidade.
Evite duplicar frete ou comissão
Quando a mesma carga atende vários compradores, use um critério documentado para distribuir a despesa comum, como volume ou percurso atribuível. Custos exclusivos de uma parada devem permanecer naquela parada. Se o preço líquido já desconta a comissão, não a subtraia novamente. Uma conciliação das parcelas com seus documentos impede que o resultado piore apenas porque um gasto foi contado em dois lugares.
- Identifique vendas e ajustes do período por comprador.
- Separe gastos exclusivos de despesas compartilhadas.
- Registre o critério de distribuição das cargas conjuntas.
- Confira a base efetiva da comissão.
- Mostre contribuição em reais e em percentual.
Revise a operação antes de reduzir o relacionamento
Uma contribuição menor pode indicar oportunidade de consolidar entregas, rever embalagem ou negociar condições de atendimento. Também pode refletir um período com devolução excepcional. Investigue a causa e o histórico antes de interromper vendas. Clientes com compromissos futuros, sazonalidade ou uso de capacidade ociosa exigem leitura contextual; o relatório fornece evidência para a decisão, não uma regra automática de exclusão.
Para testar uma mudança, acompanhe a mesma base no período seguinte e compare as parcelas afetadas. Se a consolidação reduz o frete, a melhora deve aparecer nesse componente, preservando os demais critérios. Conheça a abordagem de custos de produção e avalie quais registros sua operação precisa reunir para explicar a contribuição dos compradores com consistência.
Funcionalidades relacionadas
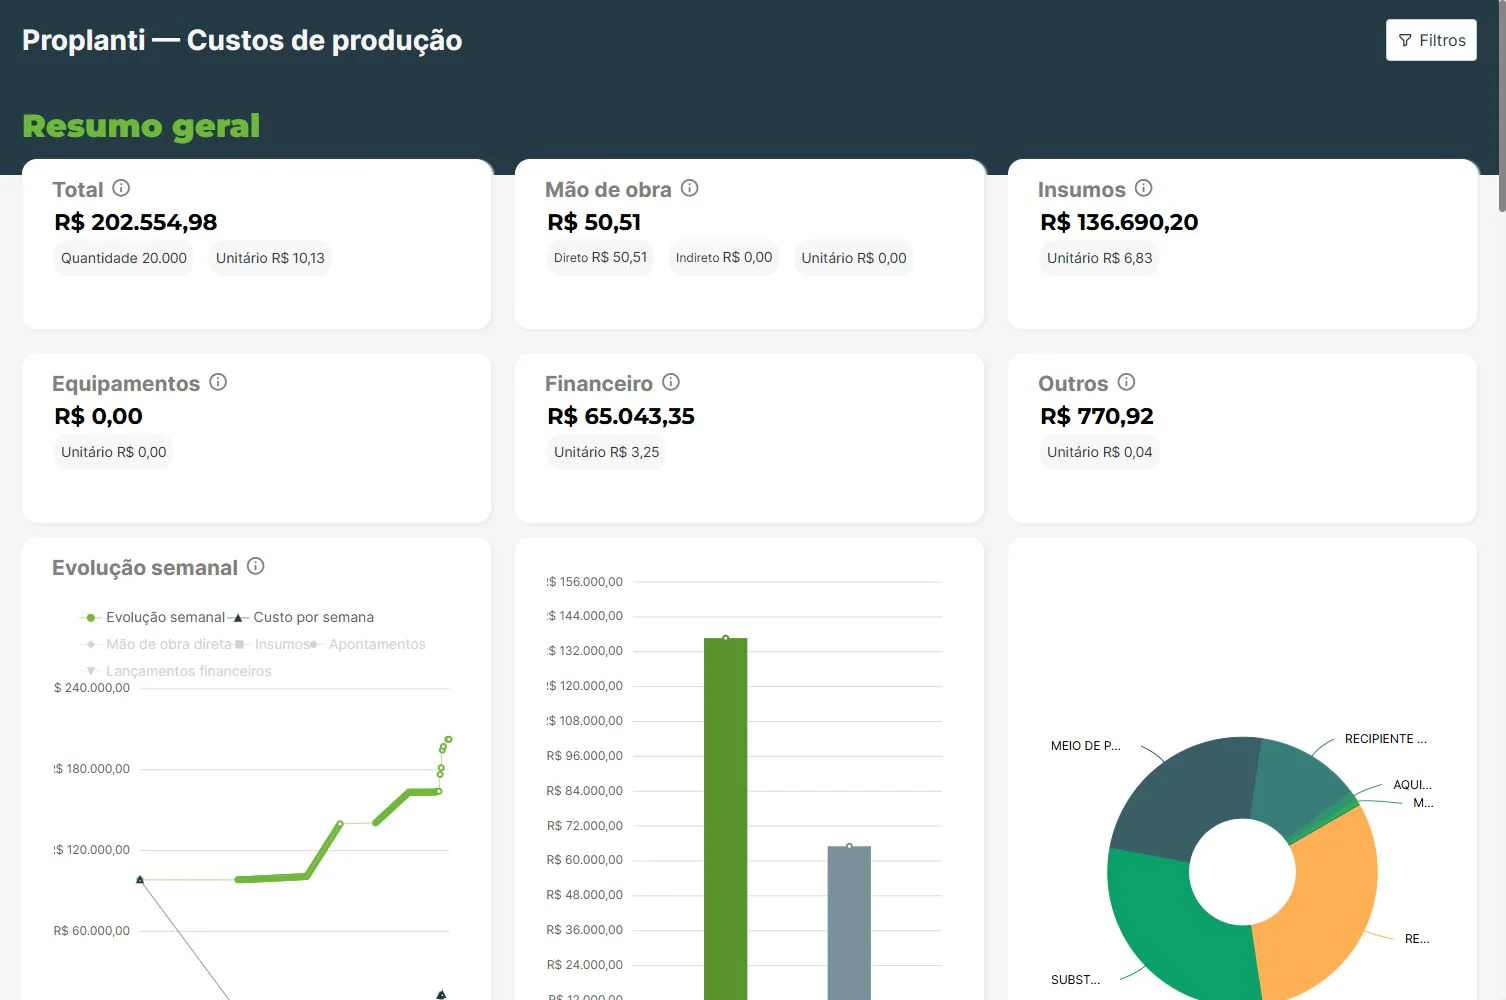 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
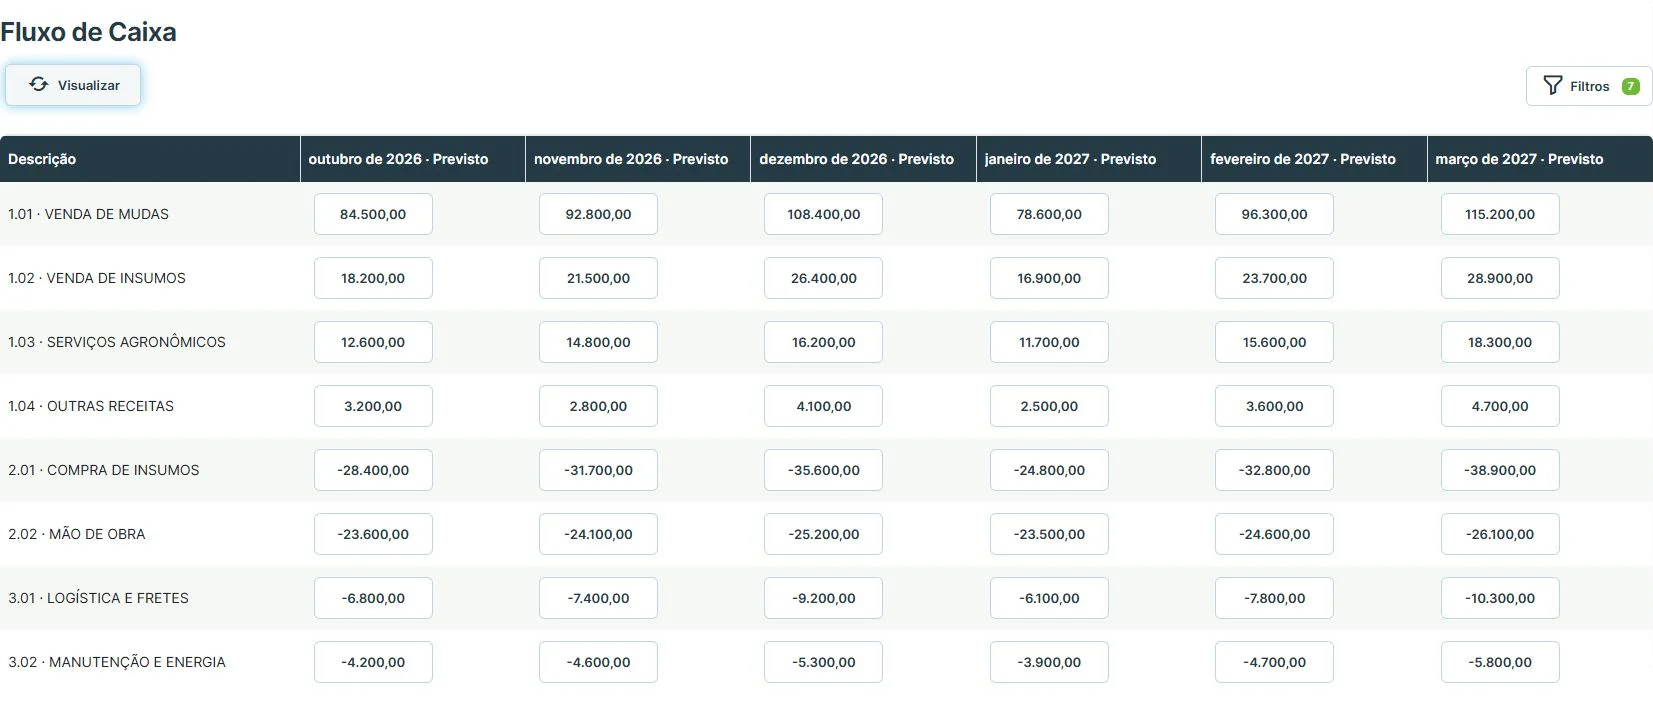 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade