Custo da muda vendável: qual quantidade usar como divisor
Um lote começou com 10.000 unidades, mas terminou com apenas 8.000 mudas aptas à venda. Dividir seus gastos pelas 10.000 iniciais produz um custo que não representa a quantidade disponível para recuperar o valor aplicado. O denominador precisa corresponder ao resultado que está sendo medido, com exclusões identificadas e uma data de avaliação.
Defina quando a muda se torna vendável
A classificação deve usar critérios do produto e avaliação técnica responsável. Identifique unidades liberadas, bloqueadas, descartadas e ainda em formação. Estar fisicamente no viveiro não significa estar disponível para venda. Uma muda pendente de inspeção não deve entrar silenciosamente no grupo liberado; uma muda vendável reservada para um cliente continua sendo vendável, embora sua disponibilidade comercial seja diferente.
Fixe também o momento do recorte. Se parte do lote ainda está em desenvolvimento, um custo final calculado naquele dia pode ser prematuro. Nesse caso, informe que se trata de uma estimativa e deixe visível a quantidade ainda sem classificação conclusiva. O CPC 16 aborda a mensuração de estoques; este artigo delimita um indicador gerencial, sem definir tratamento contábil para perdas ou produção em andamento.
Concilie o total físico antes da divisão
Em um exemplo fictício, um lote encerrado contém 10.000 unidades registradas: 8.000 vendáveis, 1.500 descartadas e 500 destinadas a uma avaliação separada, sem venda prevista. O gasto gerencial do conjunto é R$ 24.000 e, por hipótese, todo ele será recuperado pelas 8.000 mudas vendáveis. O custo por muda vendável resulta em R$ 3. Dividir pelas 10.000 produziria R$ 2,40, subestimando em R$ 0,60 essa referência.
Essa hipótese precisa ser declarada. Se as 500 unidades têm outro destino com valor recuperável ou representam um produto distinto, a distribuição dos gastos exige critério próprio. Não subtraia quantidades e mantenha toda a receita esperada inalterada sem explicar o cenário. A conta é simples; o julgamento importante está em definir qual resultado recebe o custo e quais resultados estão sendo separados.
Mostre quantidade bruta, elegível e excluída
Um relatório transparente apresenta tanto o início do lote quanto sua classificação final. Assim, uma alta no custo unitário pode ser relacionada à queda na quantidade vendável, mesmo que o gasto total tenha permanecido igual. Sem esses campos, o gestor pode procurar aumento de preço de insumos quando a diferença veio do rendimento físico. Os dois fatores merecem investigações diferentes.
- Quantidade inicial e ajustes de contagem.
- Unidades liberadas na data do recorte.
- Unidades excluídas, com motivo e destino.
- Gasto gerencial considerado e parcelas fora da base.
- Critério usado quando há mais de um produto resultante.
Compare lotes que chegaram ao mesmo estágio
Colocar lado a lado um lote encerrado e outro em formação pode distorcer o indicador. Use o mesmo critério de liberação e mostre a situação das avaliações. Se houver revisão posterior, preserve a contagem anterior e o motivo da alteração. Uma reclassificação pode mudar o denominador, mas não deve apagar a evidência que sustentou a análise feita anteriormente.
A decisão prática é saber quanto cada unidade efetivamente vendável precisa recuperar da base gerencial escolhida. Acompanhe esse custo junto à proporção vendável e ao gasto total. Conheça a gestão para viveiros de mudas e organize seus registros para que a quantidade usada na divisão possa ser conferida, sem confundir existência física com liberação comercial.
Funcionalidades relacionadas
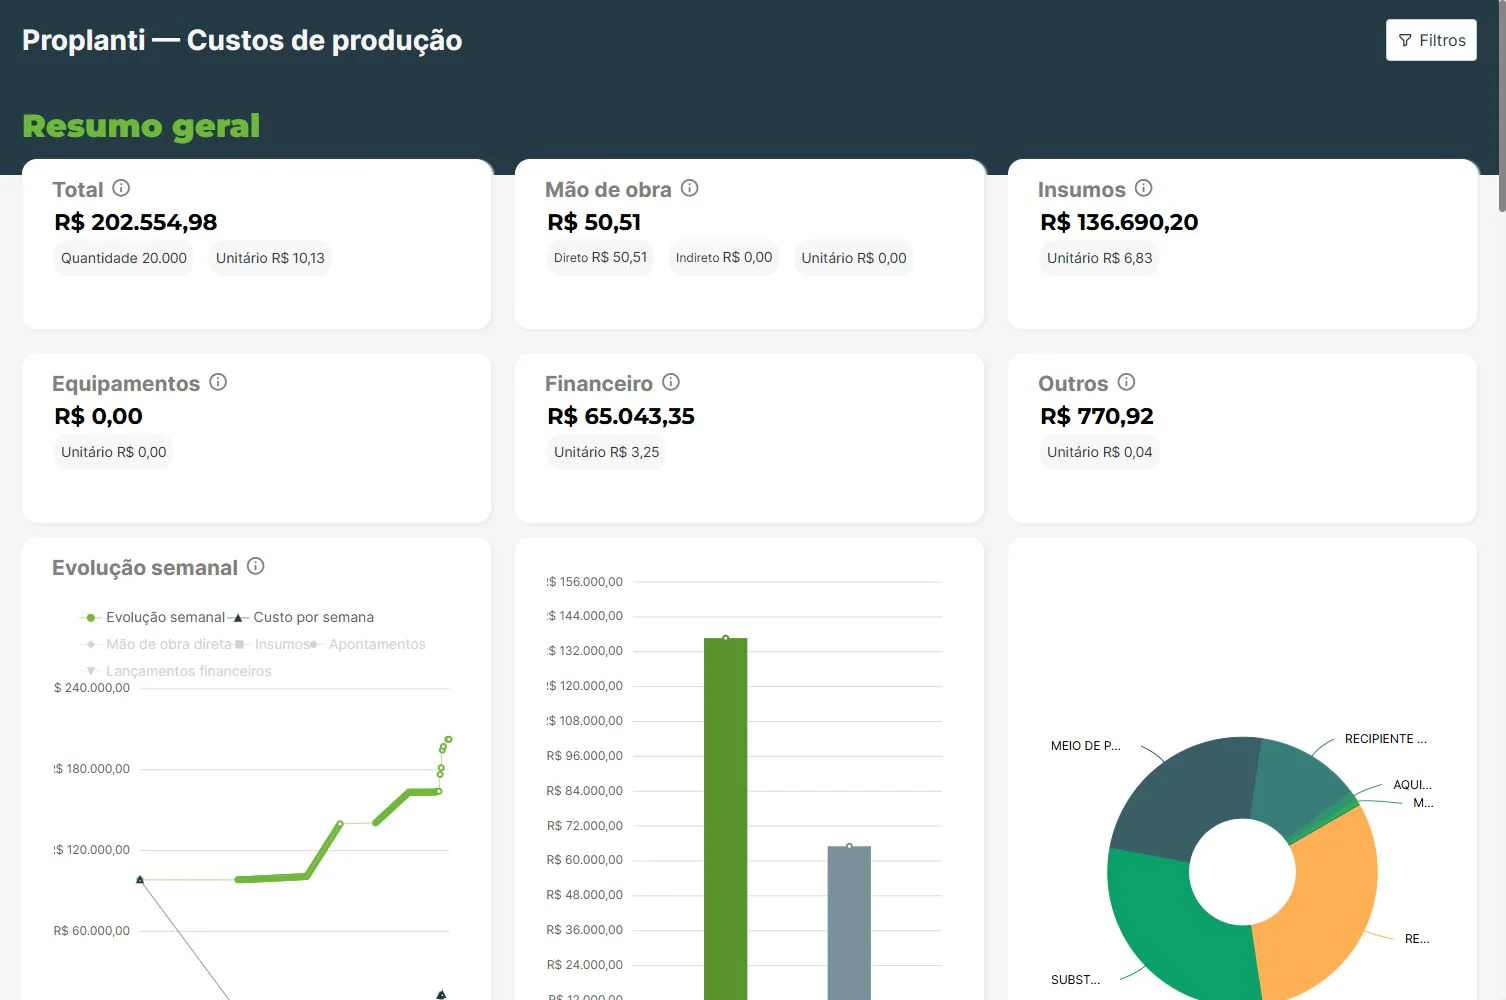 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
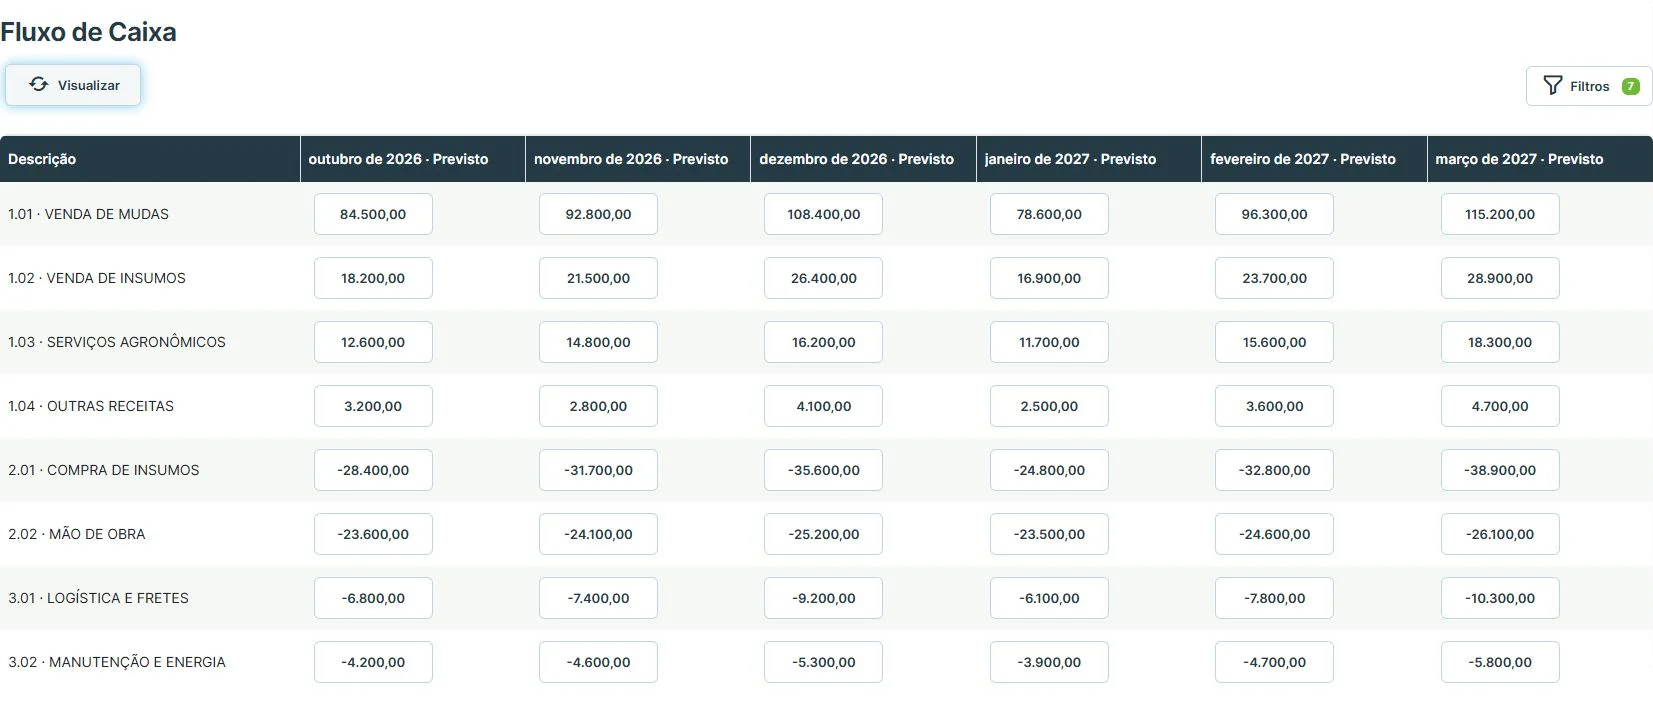 Controle financeiroOrganize contas a pagar e receber e acompanhe o fluxo de caixa por período, plano de contas e centro de custo.Conhecer funcionalidade
 Relatórios e dashboardsConsulte relatórios e indicadores da operação em diferentes visualizações.Conhecer funcionalidade