Descontos comerciais: como estabelecer limites sem perder a margem
Um desconto parece pequeno quando visto como percentual do preço. Seu efeito sobre o valor que sobra da venda pode ser muito maior. Para negociar com clareza, a equipe precisa conhecer o limite antes de conversar com o comprador e revisar a conta quando prazo, frete ou quantidade mudarem.
Defina o que precisa sobrar
Comece pelo preço e pelos custos e despesas variáveis do pedido. Separe o que é um valor por unidade do que é percentual sobre a venda. Comissão, taxas e outras despesas podem seguir regras distintas, que devem vir da realidade da empresa e ser conferidas com seus responsáveis.
Estabeleça uma contribuição mínima, em reais ou percentual, ligada à política comercial. Esse valor não é sinônimo de lucro líquido. Ele participa da cobertura dos demais gastos. O Sebrae distingue contribuição e resultado final ao tratar de preço e descontos.
Não use uma lista de preços antiga como única base. Se o custo mudou ou a apresentação pedida é diferente, o espaço para desconto também muda. A negociação precisa partir da configuração efetiva que será entregue.
O percentual sobre o preço e sobre a sobra
Em um exemplo fictício simplificado, a unidade custa R$ 10,00 e os gastos variáveis são R$ 6,00, tratados como constantes nessa faixa. A contribuição inicial é R$ 4,00. A empresa exige pelo menos R$ 3,00. O preço mínimo é R$ 9,00, permitindo desconto de R$ 1,00, ou 10%.
Embora o preço caia 10%, a contribuição cai de quatro para três reais, redução de 25%. Um desconto de 20% levaria o preço a R$ 8,00 e a contribuição a R$ 2,00, abaixo do piso definido. O volume maior não corrige automaticamente essa redução.
Se parte dos gastos for percentual do preço, refaça a fórmula com essa condição. Não copie a conta simplificada para uma venda com comissão variável ou frete adicional. O exemplo mostra a lógica, não uma taxa recomendada para a operação.
Vincule o limite às condições
Registre validade, quantidade, pagamento e apresentação que sustentam o desconto. Se o comprador reduzir o volume, pedir nova entrega ou ampliar o prazo, a proposta precisa ser reavaliada. O benefício concedido não deve sobreviver sozinho quando a condição que o justificava desaparece.
Defina quais negociações a equipe pode concluir dentro da política e quais precisam de avaliação adicional. A solicitação deve trazer a conta e a razão comercial. Aprovar só um percentual, sem conhecer as condições, dificulta comparar oportunidades.
Quando houver objetivo de entrada em um mercado ou recuperação de relacionamento, registre a exceção explicitamente. Isso permite acompanhar o compromisso assumido sem transformar uma decisão pontual em novo preço padrão.
Confira a proposta antes de enviar
Faça uma revisão curta do preço final, contribuição estimada e condições. Compare a versão enviada com a autorizada, sobretudo quando houve várias rodadas. Uma alteração no documento pode ultrapassar o teto sem que o vendedor perceba.
O resultado observável é conseguir explicar quanto sobra no preço negociado e por que o desconto foi aceito. Veja custos de produção. Referência: margem de contribuição e descontos, no Sebrae.
Funcionalidades relacionadas
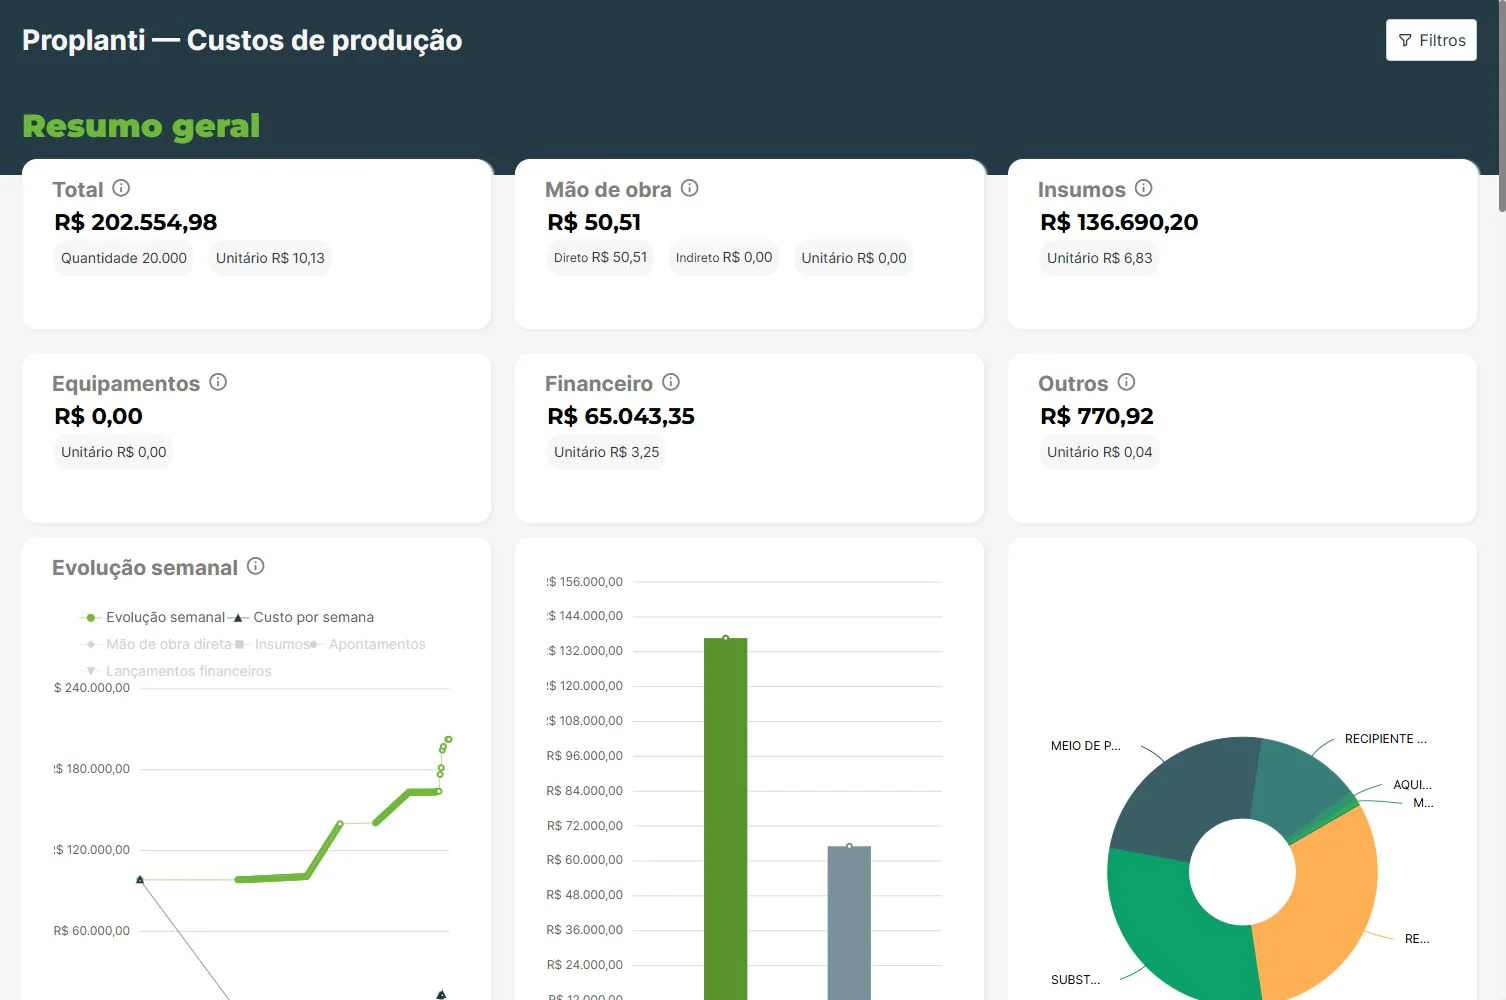 Custos de produçãoConsulte os custos associados aos lotes e sua composição para apoiar a análise da produção.Conhecer funcionalidade
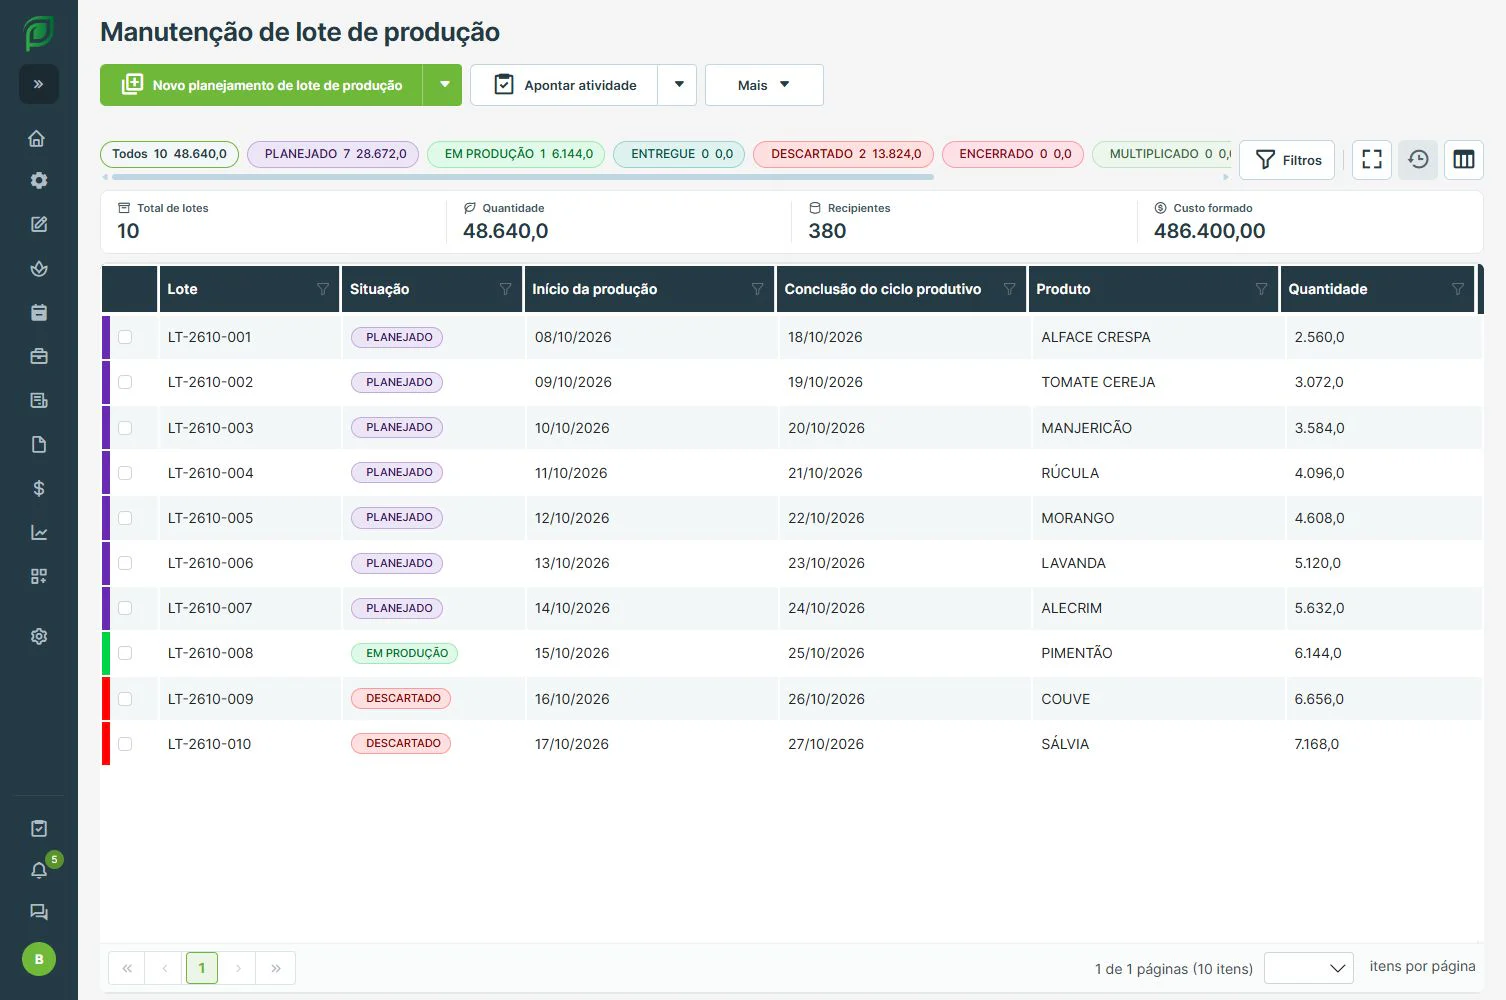 Planejamento de produçãoOrganize produtos, datas e locais de produção para preparar os próximos lotes.Conhecer funcionalidade
 Ordens de produçãoRelacione os pedidos dos clientes ao planejamento e aos lotes, acompanhando reservas e aprovações.Conhecer funcionalidade