Auditoria de estoque agrícola: como organizar a conferência
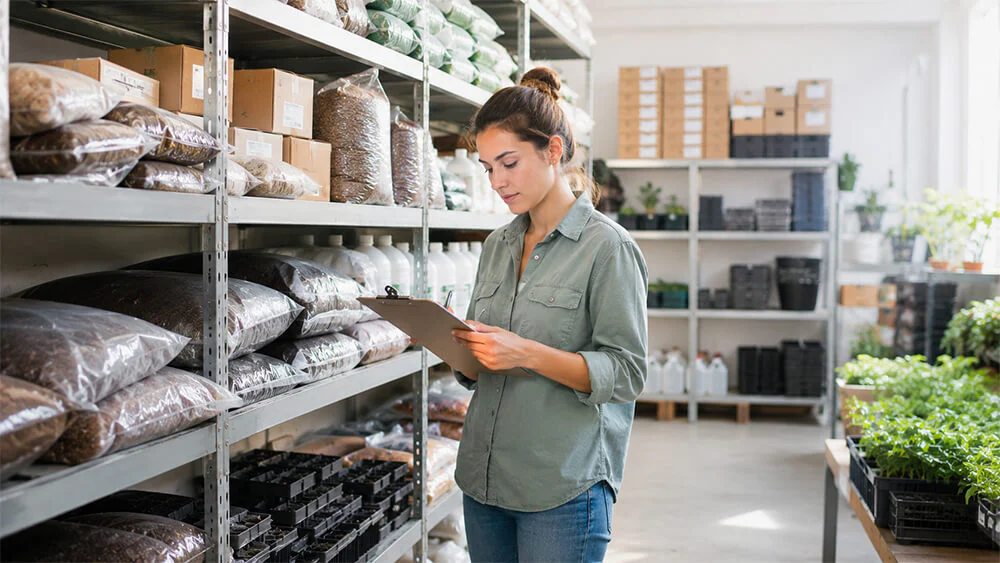
Uma auditoria de estoque agrícola começa com uma pergunta simples: o que está registrado corresponde ao que existe no local de armazenamento? A resposta exige mais do que contar embalagens. É preciso entender quais movimentações aconteceram, quais ainda aguardam registro e como cada insumo foi identificado.
O objetivo da conferência é produzir um saldo explicável. Quando uma diferença aparece, a equipe deve conseguir investigar sua origem e definir o próximo passo. Ajustar a quantidade apenas para encerrar a contagem pode esconder o problema que provocou a divergência.
Defina o recorte antes de contar
Escolha os locais, os grupos de materiais e a data de referência da auditoria. Informe quem contará, quem acompanhará as movimentações durante o trabalho e quem validará as diferenças encontradas. Esse acordo evita que duas pessoas confiram o mesmo material enquanto outro item fica sem verificação.
Também defina como serão tratadas entradas, saídas e transferências ocorridas durante a contagem. Se as operações continuarem, mantenha um registro separado dessas movimentações para conciliá-las com o horário da conferência. Sem esse cuidado, uma retirada legítima pode parecer falta de estoque.
Identifique materiais e unidades de medida
A identificação precisa distinguir produtos semelhantes e locais diferentes. Quando houver controle por lote, preserve essa informação na folha ou no registro de contagem. Materiais separados para devolução ou análise também precisam aparecer com sua situação claramente indicada.
Confira a unidade usada no cadastro e a unidade observada fisicamente. Por exemplo, um material pode ser comprado em caixas e consumido por unidade. Antes de comparar os saldos, confirme a quantidade por embalagem e a regra de conversão adotada pela operação.
Embalagens abertas merecem um procedimento consistente de medição. Evite estimativas diferentes para o mesmo tipo de material. Registre o método utilizado e sinalize quando a quantidade depende de uma verificação complementar.
Confronte a contagem com as movimentações
Depois da contagem, compare as quantidades com o saldo registrado no mesmo recorte de data e local. Para cada diferença, examine recebimentos, retiradas, devoluções e transferências. Procure também lançamentos pendentes ou associados ao material errado.
Imagine que um insumo esteja abaixo do saldo esperado em um depósito, mas apareça em excesso em outro. A investigação deve considerar uma transferência não registrada antes de concluir que houve perda. A explicação precisa se apoiar nos documentos e nas confirmações das pessoas envolvidas.
O apontamento de atividades agrícolas ajuda a discutir essa relação entre execução e registro. Uma atividade realizada pode consumir material, mas o consumo só ficará compreensível se sua origem, quantidade e destino estiverem documentados.
Trate a causa de cada divergência
Separe as diferenças por causa confirmada, mantendo uma categoria para o que ainda está em apuração. Erro de unidade, atraso de lançamento e movimentação sem identificação pedem ações diferentes. Essa distinção torna o resultado da auditoria útil para a rotina seguinte.
Quando um ajuste for necessário, mantenha a justificativa e a validação do responsável conforme o procedimento da empresa. Preserve a evidência da contagem. Assim, uma consulta posterior poderá explicar por que o saldo mudou e quais verificações sustentaram a decisão.
Checklist para encerrar a conferência
- Confirmar que todos os locais previstos foram visitados.
- Revisar unidades, conversões e identificação dos materiais.
- Conciliar as movimentações ocorridas durante a contagem.
- Recontar itens com divergências sem causa esclarecida.
- Registrar evidências, responsáveis e encaminhamentos.
- Definir quem acompanhará as pendências e em qual prazo.
O encerramento deve apresentar o saldo conferido e as questões ainda abertas. Uma pendência visível é mais útil do que uma diferença ocultada por um ajuste sem explicação.
Conecte o estoque à gestão da produção
A conferência ganha contexto quando o material pode ser relacionado ao seu uso na produção. O histórico de aplicações agrícolas é um dos registros que ajudam nessa leitura, especialmente quando identifica a atividade e os insumos envolvidos.
Para conhecer a proposta da Masterplanti, consulte as páginas de rastreabilidade e custos de produção. Em uma demonstração do Proplanti, apresente um exemplo da sua conferência e avalie como as funcionalidades disponíveis se encaixam no controle utilizado pela sua equipe.